三组合历史对比 — Aegis(v14)双速引擎(KKT MACRO 回路 + 去杠杆防护盾)
发布日期: 2026-08-05
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-05
引擎: 双速 E2E — 与实盘模拟交易服务完全相同的接线(180 天 KKT 风险平价 MACRO 回路 + Aegis(v14)去杠杆防护盾)
状态: 📊 研究 — 组合对比,无组合晋级
1. 目标
从一个包含 17 个代币、覆盖 2013-2026 年日线价格历史的池子中 构建三个结构不同的组合,并找出哪一个在完全相同的已上线 生产栈下历史上产生了最好的结果:用 180 天 KKT 风险平价 MACRO 回路确定基础权重,用 Aegis(v14)去杠杆防护盾做每日敞口控制。
未改动任何参数。 所有运行均使用生产环境 default_config() 与未经修改的生产代码路径 — 滚动前推,无前视。
2. 组合与数据
| 组合 | 代币 | 论点 | 窗口限制 |
|---|---|---|---|
| K1 主流币 + 黄金 | BTC, ETH, BNB, SOL, XRP + PAXG | 蓝筹核心 + 黄金锚 | SOL(自 2020-04) |
| K2 老将 + 黄金 | ADA, LINK, XMR, QNT, BCH + PAXG | 2017/18 周期幸存者 + 隐私币 + 黄金 | PAXG(自 2019-09) |
| K3 新生代 | SUI, TIA, PYTH, ONDO, HYPE, PEAQ | 最新一代山寨币 | HYPE(自 2024-11) |
| USDC | 防护盾停泊资产 | 防御性现金,保持不变 | — |
设置:初始 $1,000,每 30 天定投 $100,每笔交易收取 10 个基点 模拟手续费,180 天优化器预热,每 180 天一次 MACRO 再优化。
每个组合测试了两次:
- 完整历史 — 每个组合在其自身最长可能的窗口上(哪个组合 在自己的地盘上历史上最好)。
- 共同窗口 — 三者都在从 2025-05-28 起的同一日历窗口上 (受最新代币 HYPE 限制)→ 同口径对比。
3. 头条结果 — 共同窗口(同口径)
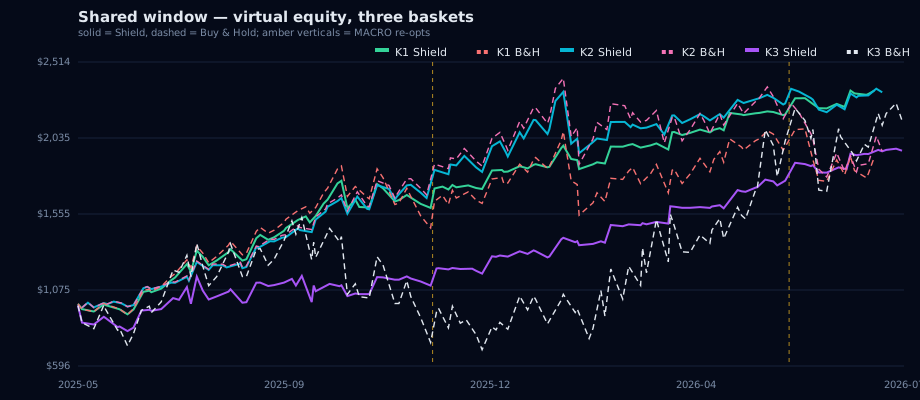
三个组合,相同的日历窗口 2025-05-28 → 2026-07(约 400-420 个 交易日),相同的 $2,300 投入。
| 指标 | K1 主流币+黄金 | K2 老将+黄金 | K3 新生代 |
|---|---|---|---|
| 最终价值(防护盾) | $2,334 | $2,323 | $1,956 |
| 最终价值(买入持有) | $1,914 | $1,951 | $2,153 |
| CAGR(防护盾 / B&H) | +1.3% / −15.3% | +0.9% / −13.7% | −13.2% / −5.6% |
| Sharpe(rf 5%) | −0.13 | −0.14 | −0.51 |
| 最大回撤(防护盾 / B&H) | 9.8% / 25.4% | 16.6% / 25.8% | 18.4% / 54.4% |
| Alpha(年化,Jensen) | +9.27 pp | +9.77 pp | −33.97 pp |
| 相对 B&H 的 Beta | 0.46 | 0.58 | 0.15 |
| 防御天数 | 239(59%) | 142(35%) | 360(86%) |
| 平均风险敞口 | 47.0% | 64.4% | 22.4% |
| 交易手续费 | $3.32 | $5.27 | $6.15 |
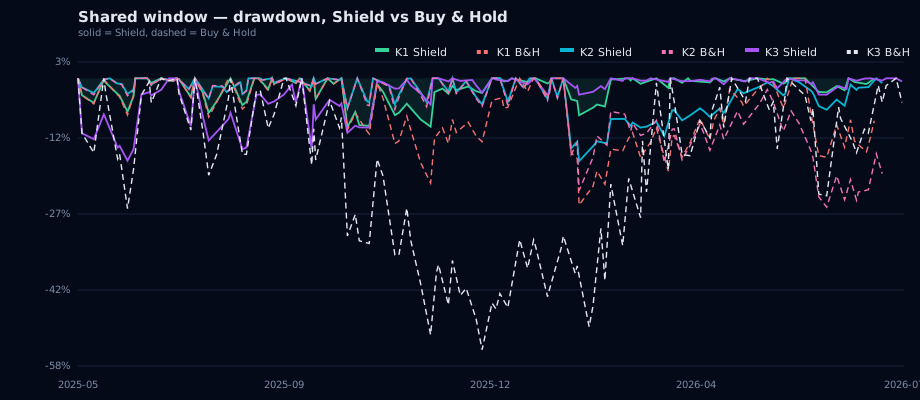
解读: 共同窗口是加密货币的下跌市(买入持有在两个成熟 组合上亏损 13-17%,新生代混合组合峰值回撤 54%)。在那个市场 状态中 K1 主流币+黄金是赢家:最高最终价值、最低最大回撤 (9.8%,相对自身 B&H −15.6 个百分点)、正的 Jensen alpha。 K2 收益几乎打平,回撤略深。K3 连收益都落后于自身的买入持有 — 2025-26 窗口对最新一代山寨币充满敌意 — 不过防护盾仍把它的 最大回撤削减了 36 个百分点(18.4% vs 54.4%)。
4. 完整历史运行
每个组合在其自身最长窗口上的表现(含预热,滚动前推)。
| 组合 | 窗口 | 天数 | 最终价值(防护盾 / B&H) | CAGR | Sharpe | 最大回撤(S / BH) | Calmar(S / BH) |
|---|---|---|---|---|---|---|---|
| K1 主流币+黄金 | 2020-10 → 2026-07 | 2,096 | $18,149 / $26,938 | +15.6% | 0.39 | 18.4% / 48.7% | 0.85 / 0.49 |
| K2 老将+黄金 | 2020-03 → 2026-07 | 2,308 | $18,631 / $27,739 | +13.0% | 0.29 | 20.8% / 52.7% | 0.63 / 0.39 |
| K3 新生代 | 2025-05 → 2026-07 | 418 | $1,956 / $2,153 | −13.2% | −0.51 | 18.4% / 54.4% | −0.72 / −0.10 |
每次运行的投入:$7,900(K1)、$8,600(K2)、$2,300(K3)。
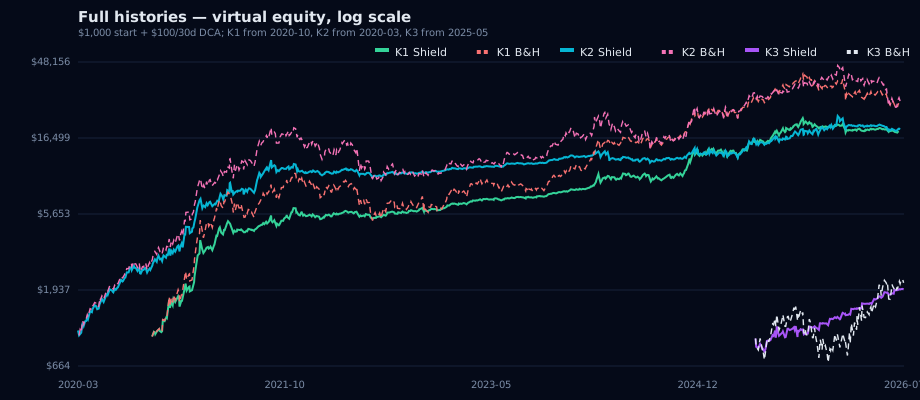
解读: 在自己的地盘上,两个成熟组合呈现出相同的特征: 防护盾在强正收益窗口放弃绝对收益(B&H 总收益 +241%/+223%), 但把风险调整后效率提升了近三倍 — Calmar 0.85 vs 0.49(K1) 和 0.63 vs 0.39(K2),最大回撤 18-21% 而非 49-53%。K1 在 Sharpe、Calmar 和回撤上都更强;K2 提供最长的可交易历史 (从 2020 年 3 月起)。
4a. 可视化
共同窗口 — 虚拟权益(实线)vs 买入持有(虚线):
共同窗口 — 防护盾回撤(从虚拟权益峰值起算):
完整历史在同一绝对时间轴上(对数刻度):
5. 样本内 / 样本外切分(共同窗口)
TWR 日收益(剔除 DCA 现金流),rf 5%;IS / OOS-1 / OOS-2 = 交易窗口的 50 / 25 / 25。第一次之后的每次再优化都只使用 过去数据。
| 组合 | 分段 | Sharpe(S / BH) | CAGR(S / BH) | 最大回撤(S / BH) |
|---|---|---|---|---|
| K1 | IS | 0.67 / 0.26 | +22.7% / +13.9% | 14.9% / 25.4% |
| K1 | OOS-1 | −1.26 / −0.93 | −8.1% / −33.6% | 7.4% / 25.4% |
| K1 | OOS-2 | −1.94 / −1.20 | −5.9% / −33.7% | 4.2% / 22.8% |
| K2 | IS | 1.49 / 1.60 | +38.4% / +44.5% | 6.9% / 8.0% |
| K2 | OOS-1 | −0.67 / −0.79 | −13.2% / −29.5% | 16.6% / 22.5% |
| K2 | OOS-2 | −2.21 / −1.57 | −16.8% / −50.6% | 9.1% / 30.0% |
| K3 | IS | −1.76 / −0.95 | −48.3% / −76.6% | 32.0% / 65.8% |
| K3 | OOS-1 | −0.42 / 0.65 | +1.0% / +93.4% | 4.9% / 33.2% |
| K3 | OOS-2 | 0.93 / 2.63 | +12.8% / +188.9% | 3.3% / 23.8% |
最有力的证据是 2026 年的下跌市(OOS-1/OOS-2):在 K1 上防护盾 把最大回撤控制在 7.4% 和 4.2%,而买入持有一段水下 25.4% 和 22.8%。在全部九个分段中,防护盾的最大回撤都等于或低于 买入持有。
6. 配置发现(定性)
- PAXG 在 K1 和 K2 的再优化中始终持有最大的单一权重 — 风险部分内的低波动黄金锚,对混合波动率组合而言在预期之内。
- SOL 在大多数 K1 再优化中被赋予零权重(近期波动率相对 其他主流币偏高);PEAQ 在三次 K3 再优化中有两次被赋予 零权重;QNT 在若干 K2 窗口中被筛除。优化器在没有任何 人工干预的情况下完成选择。
- K3 的平均敞口只有 22.4% — 防护盾在 86% 的窗口里处于防御 状态,这正是它的结果更像现金而非组合的原因。
- 精确配置不予披露(知识产权)。只披露零权重/最大权重这两项 事实 — 与公开前瞻日志相同的详细程度。
7. 方法(E2E — 与实盘模拟交易服务完全相同的接线)
1. MACRO 回路: 在过去 180 天窗口上做 KKT 风险平价优化, 每 180 天重跑一次;期间权重冻结(每次运行 3-13 次再优化)。 2. DAILY 回路: 每个收盘评估 Aegis(v14)去杠杆防护盾;阈值再平衡 只在目标偏离超出 8% 死区时才交易;每笔交易、DCA 买入和 资金重新部署收取 10 个基点手续费。 3. DCA 停泊: 防御期间,每 30 天 $100 的定投资金停泊于 USDC,待防护盾重新加险时一次性重新部署。 4. 数据: CoinGecko 日收盘价,17 个代币的池子,2013-2026。 5. 代码路径: paper_trading.daily_step / macro_reoptimize 从生产服务原样导入 — 与运行公开前瞻日志的数学逐位一致。
8. 结论
- 共同窗口赢家:K1 主流币+黄金 — 在下跌市中最高最终价值、 最低最大回撤(9.8%)、正的 alpha(年化 +9.27 pp)。
- K2 老将+黄金以微弱差距居次,拥有最长的可交易历史 (自 2020-03),且具备相同的削险特征。
- K3 新生代不被该窗口支持:2025-26 市场状态对最新一代 山寨币充满敌意;防护盾限制了损害(最大回撤 18.4% vs 54.4%), 但无法产生正收益。
- 在所有窗口中防护盾的特征都一致:以牛市中的上行为代价换取 约 30-36 个百分点的回撤削减;三个组合的 Calmar 全部提升。
- 无组合晋级。 仅作为研究证据记录。
模拟结果 — 未使用真实资金。每一项数据均由回测根据历史价格数据 计算得出;未投入任何资金,也未下过任何订单。数据不包含滑点与 流动性影响,但每笔交易收取 0.1% 的模拟手续费。模拟表现与过往 表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。