Proteus(v18)在六个真实冲击窗口上 —— 相对固定权重的回撤差
发布日期: 2026-10-12
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-10-12
引擎: Proteus(v18)自适应去杠杆防护盾 —— 现役生产引擎 —— 在完全相同的生产数据路径上测量
状态: ✅ 防护盾在 6 个真实冲击窗口中的 6 个都相对固定权重基线削减了最大回撤(平均 −13.3 pp);敢露敢入的对照实验表明其中大部分来自降敞口,而基于因果校准的对照以及相同平均敢露下的波动率目标规则仍显示明确的择时优势。窗口是按“它们是崩盘”而选择的 —— 这是压力测试,而非预测。
1. 目标
一个狭窄而诚实的问题:在真实的历史冲击窗口上 —— 而非合成窗口 —— v18 的市场 状态切分防护盾相对朴素的固定权重再平衡是否削减了回撤?结果逐窗口报告(平均值 可能掩盖由单一窗口带动的整体改善),与基线并列,并且也展示成本侧:换手率, 以及在平静期防护盾不必要地降风险时所放弃的收益。一个在崩盘中削减回撤、却在误报中 持续失血的防护盾,并不明确优于固定权重,因此两侧都要测量。
六个窗口是因其为崩盘而被选择的 —— 本研究是对已知冲击下设计行为的压力测试,而非预测或命中率。
2. 方法 —— 完全相同的生产路径
每一次运行都使用现役生产接线,而非研究近似。
| 要素 | 设置 |
|---|---|
| 数据路径 | 现役的每用户每日信号路径:全部可用的日线收盘历史每天都被冷回放,经过生产 v18 防护盾调度器,并持有持久化的防护盾状态 |
| 权重 | 生产 KKT 风险平价宏观回路,每 180 天仅基于 trailing 数据重新优化一次 |
| 基线(预注册) | 朴素固定权重再平衡:60% 风险资产 / 40% USDC,相同的 KKT 权重,相同的 180 天节奏,无防护盾 |
| 信号时点 | 日线收盘。在某个收盘决定的敞口被应用于下一个区间的组合收益 |
| 成本 | 每笔交易名义额 0.1% 手续费;$10,000 起始,无定投 |
| 预注册指标 | MaxDD_delta = MaxDD(baseline) − MaxDD(shield),逐窗口并求平均 |
防护盾把每个阈值都按组合自身的 trailing 下行波动率缩放,因此其敏感性是相对组合的, 而非单一固定数字;一个非对称斜坡把持有敞口移向该目标。没有更改、重新拟合或重新 调参任何参数 —— 全程使用生产配置。(确切的信号常数存放在私有引擎仓库中。)
留一崩盘法(leave-one-crash-out)在构造上即已满足。 KKT 权重是因果的(每次重新 优化只看 trailing 的 180 天),且 v18 不携带任何跨窗口拟合,因此没有任何窗口的结果 受其他崩盘影响。每个窗口因此都是严格的样本外测量。
3. 窗口与组合(真实数据;2008 无法运行)
请求了七个窗口;六个可运行。2008 年金融危机对任何加密组合都不可能 —— 数据集中 最老的代币(BTC)始于 2013-04-28,因此 2008 年不存在任何加密价格。早期窗口使用五个 历史最长的老牌代币;2020 年 3 月使用生产组合减去 SOL(SOL 始于 2020-04-10,在那 次崩盘之后)。
| 窗口 | 成因 | 组合 | 日期 |
|---|---|---|---|
| 2015 年 8 月 | 人民币贬值 | BTC · XRP · DOGE · XMR · XLM | 2015-08-01 → 2015-09-30 |
| 2018 年末 | 加密寒冬 | BTC · XRP · DOGE · XMR · XLM | 2018-11-01 → 2018-12-31 |
| 2020 年 3 月 | 疫情 | ADA · BNB · ETH · XRP | 2020-02-14 → 2020-04-30 |
| 2022 年 5–6 月 | Luna / 3AC 传染 | ADA · BNB · ETH · XRP · SOL | 2022-05-01 → 2022-06-30 |
| 2023 年 3 月 | 银行倒闭(SVB / Signature) | ADA · BNB · ETH · XRP · SOL | 2023-03-01 → 2023-03-31 |
| 2024 年 8 月 | 日元套息平仓 | ADA · BNB · ETH · XRP · SOL | 2024-07-15 → 2024-09-30 |
4. 结果 —— 逐窗口回撤差(测试 A)
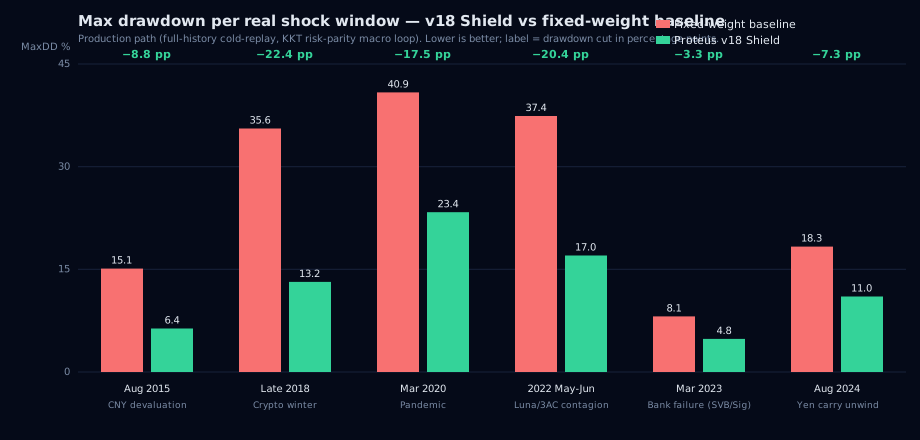
| 窗口 | 成因 | 防护盾 MaxDD | 基线 MaxDD | Δ(保护) | 买入持有 MaxDD |
|---|---|---|---|---|---|
| 2015 年 8 月 | 人民币贬值 | 6.35% | 15.11% | +8.75 pp | 24.33% |
| 2018 年末 | 加密寒冬 | 13.16% | 35.58% | +22.42 pp | 52.83% |
| 2020 年 3 月 | 疫情 | 23.35% | 40.86% | +17.50 pp | 60.55% |
| 2022 年 5–6 月 | Luna / 3AC | 17.02% | 37.40% | +20.38 pp | 55.48% |
| 2023 年 3 月 | SVB / Signature | 4.83% | 8.12% | +3.29 pp | 13.24% |
| 2024 年 8 月 | 日元套息 | 11.03% | 18.32% | +7.29 pp | 29.40% |
| 平均 | — | 12.63% | 25.90% | +13.27 pp | — |
防护盾在 6 个窗口中的 6 个都削减了回撤,幅度为 +3.3 到 +22.4 pp(平均 +13.3 pp)。主导性检查: 没有任何单一窗口贡献超过总改善的 50% —— 最大者 (2018 年末,+22.42 pp)约占正向差之和的 28%,因此该平均值并非由一个离群窗口带动。
5. 成本侧 —— 平静期抖动(测试 C)
对每次冲击,测量其前紧邻的 90 个平静日:在没有需要保护的对象时,防护盾是否频繁交易 并放弃收益?
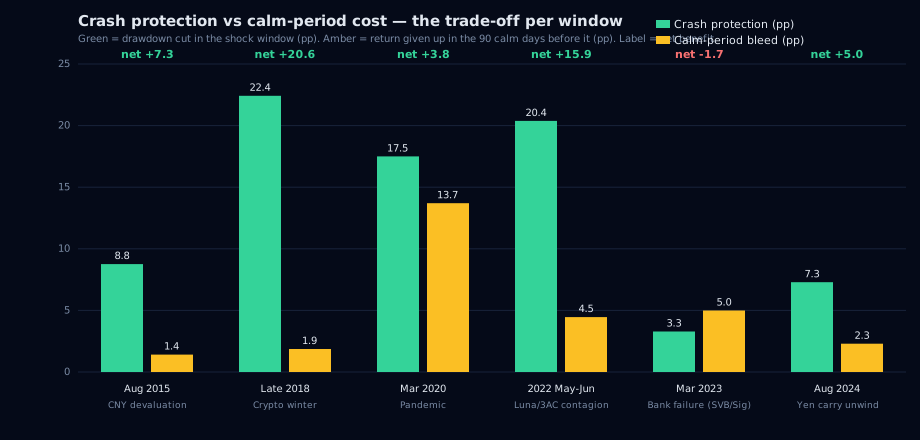
| 窗口 | 平静期收益(防护盾) | 平静期收益(基线) | 平静期失血 | 防护盾再平衡次数(平静期) | 净收益 |
|---|---|---|---|---|---|
| 2015 年 8 月 | +14.50% | +15.91% | +1.41 pp | 17 | +7.35 pp |
| 2018 年末 | −2.50% | −0.64% | +1.87 pp | 9 | +20.55 pp |
| 2020 年 3 月 | +5.64% | +19.35% | +13.70 pp | 9 | +3.80 pp |
| 2022 年 5–6 月 | −2.03% | +2.42% | +4.46 pp | 9 | +15.92 pp |
| 2023 年 3 月 | +6.84% | +11.84% | +4.99 pp | 3 | −1.70 pp |
| 2024 年 8 月 | +3.87% | +6.17% | +2.30 pp | 0 | +4.99 pp |
净收益 = MaxDD_delta − 平静期失血。它在 6 个窗口中的 5 个为正。成本恰恰出现在 预测之处:
- 2020 年 3 月 —— 崩盘前的平静窗口是一段强劲上涨;防护盾较低的敞口落后于它 (+13.70 pp 失血),在净额基础上吃掉了大部分崩盘保护(+3.80 pp)。
- 2023 年 3 月 —— 一次浅而短的事件:较小的保护(+3.29 pp)被平静期失血略微超过, 净额为 −1.70 pp。这是固定权重基线在净额上略微领先的唯一窗口。
6. 稳健性 —— V/D 邻域(测试 B)
为确认结果并非对两个窗口长度的刀锋式拟合,防护盾的波动率窗口与下行窗口长度在一个宽 邻域内被扫描(12 个替代设置加上生产点)。每一个单元格都保持 +12.4 到 +13.8 pp 的 平均保护、6/6 窗口全胜,且生产工作点位于中段(+13.27 pp)。保护是设计的属性,而非 精确调参的窗口。
7. 敢露敢入对照 —— 把择时与降敢露分开(测试 D)
读者的公平质疑:防护盾在窗口内的平均敢露(约 0.21–0.35)远低于 60% 基线, 因此部分回撤削减来自更低的 beta,而非更好的择时。为回答此问题,在与防护盾 相同的 KKT 收益流上构建两个无信号对照腿,每窗口的平均敢露严格一致:
- CONST(c) —— 常数敢露
c = mean(防护盾敢露)(窗口内均值),零手续费 (有意偏向对照的惩罚性设置,因防护盾再平衡时需付费)。 - VOL-target ——
min(1, tv / trailing_vol),其中trailing_vol为 KKT 组合 30 日年化已实现标准差(仅用严格早于当日的收益,因果,无回撤信号),tv按每窗口 二分使窗口均敢露等于c(容差 1e-4),按与防护盾相同费率付费。
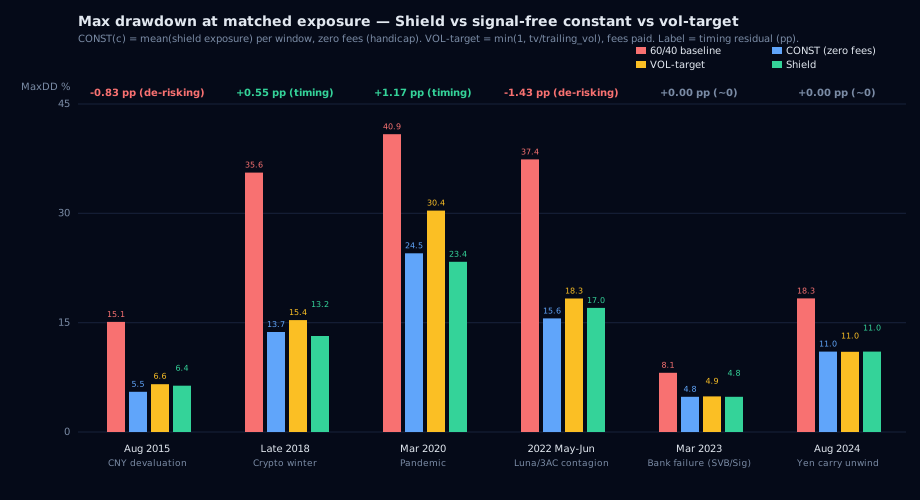
| 窗口 | 防护盾 | 基线 60/40 | CONST(c) | VOL-target | 残差(CONST − 防护盾) | 残差(VOL − 防护盾) |
|---|---|---|---|---|---|---|
| 2015 年 8 月 | 6.35% | 15.11% | 5.52% | 6.56% | −0.83 pp | +0.21 pp |
| 2018 年末 | 13.16% | 35.58% | 13.72% | 15.35% | +0.55 pp | +2.19 pp |
| 2020 年 3 月 | 23.35% | 40.86% | 24.52% | 30.37% | +1.17 pp | +7.02 pp |
| 2022 年 5–6 月 | 17.02% | 37.40% | 15.59% | 18.32% | −1.43 pp | +1.30 pp |
| 2023 年 3 月 | 4.83% | 8.12% | 4.83% | 4.88% | +0.00 pp | +0.05 pp |
| 2024 年 8 月 | 11.03% | 18.32% | 11.03% | 11.01% | +0.00 pp | −0.03 pp |
对零费用的 CONST,防护盾在 6 个窗口中的 2 个更浅、2 个更深、2 个完全相同 (即防护盾全程保持恒定敢露的窗口,因此在构造上与该常数一致);均值残差 −0.09 pp —— 基本为零。因果变体以崩盘前的 420 天预热段校准 c(不向窗口内 前视),结果翻转:防护盾在 5/6 更浅,均值残差 +5.37 pp。诚实解读:对一个 已经知道冲击平均敢露的常数,回撤削减主要来自降敢露;对一个只能看到实盘系统所能 看到的常数,防护盾的自适应性带来了明确优势。
对付费的 VOL-target,防护盾在 5/6 窗口更浅,均值残差 +1.79 pp,最差 −0.03 pp。防护盾的择时优于敢露匹配的朴素波动率目标规则。
对拼接冲击日(368 天,1000 次,20 日分块)的成对分块自助法:
- 防护盾 vs CONST:对数增长差 −5.83% [−17.21, +4.93](5/50/95); MaxDD 差 −2.67 pp [−8.68, +2.59]。
- 防护盾 vs VOL:对数增长差 +9.11% [−4.46, +24.11];MaxDD 差 +4.99 pp [−2.34, +11.49]。
MaxDD 差是路径排列稳健性检查,而非抽样置信区间 —— 对极大值统计量, 有效样本是窗口数而非日观测。
8. 解读
- 回撤使命在真实冲击上成立 —— 逐窗口、样本外、在完全相同的生产路径上、对照预注册 基线。
- 成本真实但很小。 扣除平静期失血后,防护盾在 6 个窗口中的 5 个仍领先;例外是一次 浅层的银行倒闭恐慌。
- 择时 vs 降敢露。 对一个大小等于防护盾自身窗口内均敢露的零费用无信号常数, 回撤削减主要来自降敢露(均值残差 −0.09 pp;2/6 更浅、2 个恒定敢露平局、2 个更深)。 对一个无法前视冲击的因果常数,或在相同平均敢露下的付费波动率目标规则, 防护盾的择时带来明确优势(均值残差分别为 +5.37 pp 与 +1.79 pp,均为 5/6)。
9. 注意事项
- 对加密组合而言,2008 无法运行(BTC 数据始于 2013-04-28)。
- 2020 年 3 月使用生产组合减去 SOL;两个早期窗口使用五代币老牌组合(当时存在的代币)。
- 手续费按生产费率建模;滑点、价差与流动性未建模。
- 确切的 KKT 配置被保留(知识产权)。
- 六个窗口是压力测试,而非预测。 它们因是崩盘而被选择;6/6 不是预测性命中率。
- 敢露匹配使用每窗口自身的均敢露(窗口内校准);因果变体以窗口前部分校准, 并列报告,使前视有界且已披露。
- VOL-target 的 30 日 trailing 波动率窗口是为敢露对齐选择的对照参数, 而非防护盾自身的调参。
- 模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
10. 可复现性
研究框架(git 忽略,存放于私有引擎仓库,未部署)。它原封不动地导入生产防护盾、宏观 加权与模拟函数,每天冷回放全历史窗口并持有持久化状态,并交叉校验生产设置能精确复现 逐窗口差值。敢露匹配的对照腿(CONST、VOL-target)由同一工具在相同生产路径上产生。 历史 CSV 本地获取,不予提交。确切的 KKT 配置被保留(知识产权)。
结论: 在 2015–2024 的六个真实冲击窗口上,经过完全相同的生产路径运行,现役 Proteus(v18)防护盾在每一个窗口都相对固定权重基线削减了最大回撤 —— 平均 +13.3 pp,无任何单一窗口带动 —— 代价是很小且已量化的平静期成本,使净收益在六个中的五个 为正。对一个大小等于其平均敢露的无信号常数,该回撤削减主要来自降敢露;对一个因果 校准的常数或具有相同平均敢露的付费波动率目标规则,防护盾的择时明显更好。该保护在 一个宽参数邻域内稳健。