墓地试炼 — 代币死亡时谁来拯救组合?
发布日期: 2026-08-07
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-07
引擎: Aegis(v14)双速 E2E — 与实盘模拟交易服务完全相同的接线(带 ADV-K2 活性筛查的 180 天 KKT 风险平价 MACRO 回路 + Aegis(v14)去杠杆防护盾)
状态: 📊 研究 — 最坏情况压力组合,无组合晋级
1. 目标
此前的每一项研究都在问防护盾在崩盘之中表现如何。这一项研究 问的是一个更尖锐的问题:当组合本身就包含死去的代币 — 2022 年归零的交易所代币和借贷代币 — 会发生什么?
组合 G 按最坏情况构建:BTC、ETH、PAXG 外加三具"尸体" — CEL(Celsius,2022 年 7 月破产)、LUNC(Terra Classic, 2022 年 5 月崩盘)、FTT(FTX,2022 年 11 月崩盘)。窗口 覆盖 2020-03 → 2026-08,足够长,能在每个代币死亡之前、 死亡之中和死亡之后多年都持有它。
系统有三层可能提供保护:
1. 优化器 — KKT 风险平价再优化可以在代币恶化但尚未死亡时 拒绝为其配置。 2. 防护盾 — 回撤调节器可以在死亡期间对整个组合降险。 3. 活性筛查 — ADV-K2 归零筛查 可以把过去一段时期美元成交量已经死亡的代币权重归零。
研究把该组合跑了两次 — 一次开启生产筛查、一次关闭 — 并诚实地归因保护来自哪里。诚实的答案出乎我们意料, 我们按实测结果如实发布。
2. 系统在墓地中存活
按构造,买入持有组合 G 就是一场灾难:六个代币中三个归(近)零, 原始组合在整个窗口内回撤 62%。策略经历同一个组合的体验 完全是另一回事。
| 死亡事件 | 死亡时策略权益 | 30 天后 | 变化 |
|---|---|---|---|
| LUNC 崩盘(2022-05-12) | $6,542 | $6,483 | −0.9% |
| Celsius 破产(2022-07-14) | $6,684 | $7,522 | +12.5% |
| FTX 崩盘(2022-11-08) | $6,925 | $6,833 | −1.3% |
任何一次死亡给策略造成的损失都不超过权益的约 1.5%;CEL 那一天 甚至是正的,因为防护盾早已降险,而幸存者接住了反弹。 在两个已命名的死亡市场状态中,相对买入持有的回撤削减约为 36-38 个百分点:
| 市场状态 | 策略 MDD | 买入持有 MDD | 削减 |
|---|---|---|---|
| G1 LUNA+CEL 死亡(2022-04 → 2022-08) | 13.3% | 48.9% | +35.6 pp |
| G2 FTT 死亡(2022-10 → 2023-02) | 11.1% | 48.7% | +37.6 pp |
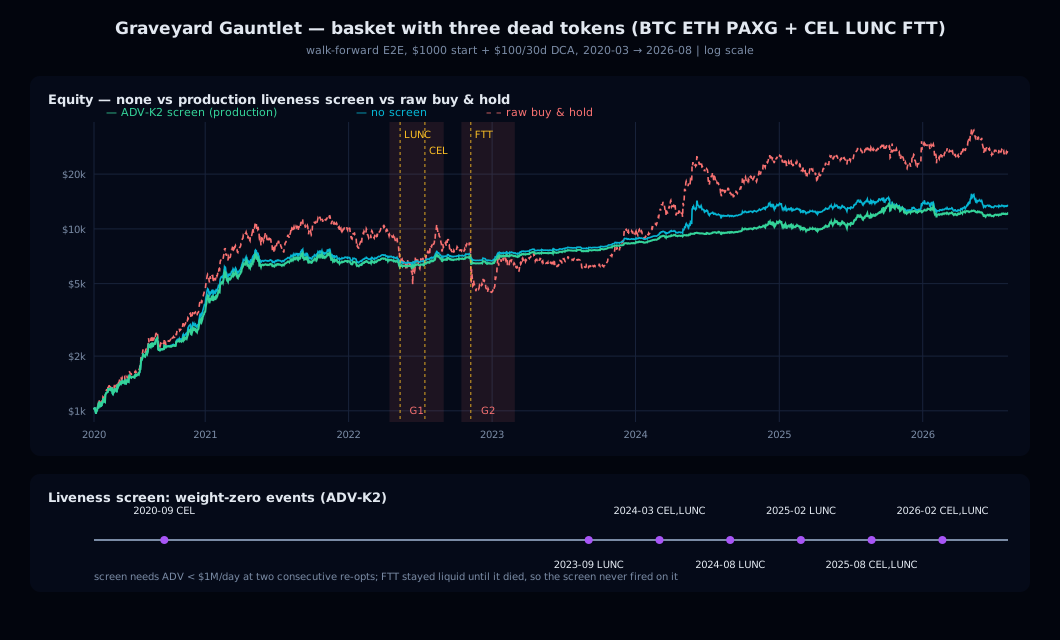
3. 是谁做的 — 诚实的归因
以下是营销页面会跳过的部分:活性筛查并没有在死亡期间拯救 组合。 关闭筛查时,死亡市场状态的回撤为 13.4% 和 11.2% — 与开启筛查运行的 13.3% 和 11.1% 在统计上相同。归因可以干净地 分解:
死亡之前:优化器。 风险平价再优化早在 2020 年底就已把 LUNC 排除出冻结权重 — 一个成交量稀薄、波动率病态的代币在 KKT 解中 根本赢不到权重。因此 LUNC 在 2022 年 5 月的崩盘在两次运行中 击中的都是一个(几乎)空的仓位。
死亡期间:防护盾。 风险敞口路径显示调节器在实时履行职责: 进入 LUNA 传染期时敞口为 0.28,崩盘后一周内降到 0.11; 进入 FTX 崩盘时为 0.27,五天后降至 0.05。这种降险在两次 运行中完全相同,这正是死亡期间筛查开/关对比持平的原因。
死亡之后:筛查。 ADV-K2 筛查真正的职责原来是卫生,而非 救援:从 2023 年起它触发了七次归零事件,阻止僵尸代币重新进入 冻结权重(优化器很乐意重新配置一个便宜、低相关的"尸体")。 它也有一次早期触发 — 2020 年 9 月因成交量死亡把 CEL 归零, 比破产早了 21 个月。
FTT 的教训。 FTT 直到 FTX 死亡当天都保持高流动性 — 其美元成交量远高于筛查阈值,因此任何流动性筛查都不可能捕捉 偿付能力崩盘。两次运行都持有 FTT 进入了 FTX 崩盘,由防护盾 吸收(市场状态 MDD 11.1% vs 48.7%)。这是基于成交量筛查的 结构性局限,我们直说:筛查防的是缓慢死亡的代币,防不了 一夜之间死亡的对手方。
4. 保险的代价
诚实要求把账本的另一面也摆出来。在这一条已实现的路径上, 开启筛查的运行收尾低于未开启的一次($12,155 vs $13,402, 全窗口 MDD 17.9% vs 18.3%):早期把 CEL 归零错过了 CEL 2021 年 涨幅的一部分,2023 年后的僵尸清理错过了 LUNC 2026 年的反弹。 筛查是保险,而在这条路径上保费没有得到回报的补偿 — 它换回的是 权益曲线无法展示的被规避的风险。
我们不把这解读为反对筛查的论据。一条已实现路径不是一个分布: 每一条 LUNC-2026 反弹路径之外,都存在许多僵尸持续死亡、 重新进入只会亏钱的路径。但一项只报告救援而不报告保费的研究 是在推销,不是在测量。筛查经测量得出的角色是狭窄而真实的: 它把死去的代币挡在优化器的未来之外,它不能 — 也从不声称能 — 预测下一个死去的是哪个活着的代币。
5. 注意事项
- 一条已实现路径。 墓地只是一个历史样本。归因(优化器 / 防护盾 / 筛查)在其中是稳健的,但保险费的大小依赖路径。
- LUNC/FTT 使用 Yahoo 价格数据。 LUNC 携带的是重新计面值 之前的价格水平,因此 2022 年 5 月的销毁表现为近乎完全崩盘 — 这也正是持有者实际损失的。FTT 在崩盘后于 Yahoo 上以美分 计价;两者都是正确的压力输入,但都不是交易所级别的数据序列。
- CEL 成交量稀薄。 CEL 的美元成交量来自一个较小的交易所 集合;筛查在 2020 年对 CEL 的归零方向上是正确的,但精确的 ADV 水平是近似的。
- 不是生产组合。 组合 G 是压力测试构造物;没有任何晋级 组合持有死亡代币。该研究压力测试的是机制,不是产品配置。
- 权重为内部信息。 各代币的冻结权重刻意不予公布;图表 只显示权益、敞口和事件日期。
6. 结论
往组合里放三个死去的代币,系统仍然拒绝死去:全窗口最大回撤 约 18%,而买入持有为 62%,且任何一次死亡的代价都不超过权益的 约 1.5%。保护是真实的 — 但归因并非幼稚宣传会声称的那样。 优化器在缓慢死亡发生之前避开它们,防护盾在几天内吸收快速 死亡,活性筛查在事后清理尸体。每一层做的是不同的工作; 没有任何一层假装能预测一夜之间的偿付能力崩盘。这种分工 — 连同它的保费一起被测量并公布 — 才是真正的稳健性故事。
在历史日收盘价上含手续费模拟;此处任何内容都不构成投资建议。