被锁在外面?防护盾进入防守后会发生什么
发布日期: 2026-08-18
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-18 引擎: Aegis(v14)去杠杆防护盾,运行在生产 KKT 堆栈上 — ERC 风险平价 权重(180 天回溯、180 天重优化、60/40 风险/USDC),与生产环境完全 相同的代码,未做任何修改 状态: 门槛 1/4 — 防护盾重新进入很快(中位数 1 天达到 50% 敞口), 但在 12 个月内仅捕获买入持有恢复量的 32% · 6.2 年内 11 次防守阶段 · 没有 一个周期在防守后 12 个月权益超过买入持有
60 秒速读
- 关于防护盾最大的心理恐惧:它把你踢出市场,然后你错过复苏。
- 本测试精确度量这一点:每次防护盾进入防守,它多快重新进入, 以及捕获了多少后续买入持有的复苏?
- 速度没问题:中位数 1 天达到 50% 敞口。没有人被"锁在外面" 很久。
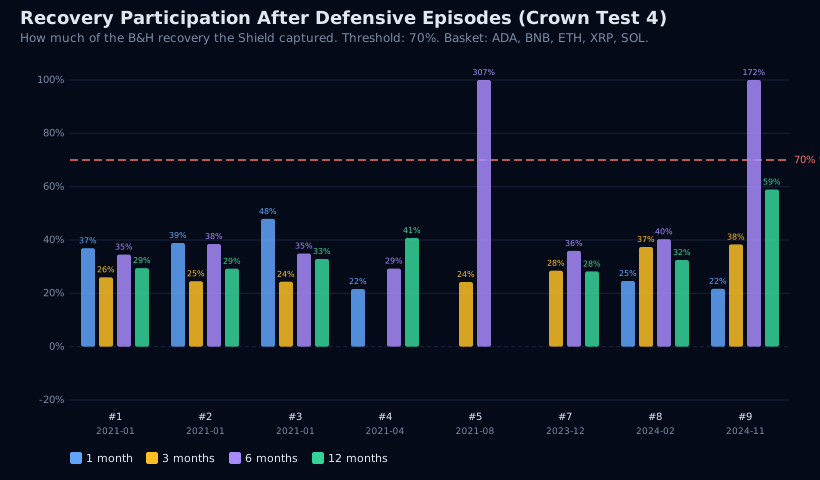
- 参与度不行:12 个月中位数恢复捕获仅为买入持有的 32%,最差 为 28%。防护盾确实重新进入了,但以降低的敞口 — 只捕获了 上行的一小部分。
- 有 12 个月数据的七个周期中零个:防护盾权益在防守阶段结束 12 个月后从未超过买入持有权益。
下文用到的术语: MaxDD(最大回撤) — 组合从最高点跌落的 幅度。恢复参与度(Recovery participation) — 在同一时段内 防护盾捕获的买入持有权益增益的比例。防守阶段(Defensive episode) — 防护盾持有敞口持续低于 40%(重新部署阈值)的连续 时段。
1. 目标
测试 1 和 2 确立了防护盾在压力期间的表现:它以可度量的终端 财富代价削减回撤。测试 4 问的是互补的问题 — 压力过去之后 会发生什么?
这是关于任何防守系统最大的心理恐惧:它把你踢出去,然后你错过 复苏。这个恐惧是合理的。一个让你在 60% 崩盘中受保护、然后在 市场翻三倍时只保持 20% 敞口的系统,不是任何人愿意使用的产品。
测试很直接:找到 6.2 年历史中的每一次防守阶段,度量每次之后发 生了什么,然后按四个通过门槛打分。
2. 设计
组合与皇冠测试 2 相同(ADA、BNB、ETH、XRP、SOL),但使用 生产 KKT 风险平价堆栈代替等权。权重通过 180 天对数收益 协方差上的 ERC 计算,每代币上限 40%/10%,结构性 60% 风险 / 40% USDC 分配。权重每 180 天冻结并重新优化,期间随价格漂移 — 与服务器上运行的完全一致。
窗口:2020-04-10 至 2026-07-04(6.2 年、两轮熊市),$1,000 起步,每 30 天 $100 完美定投,每笔交易 0.1% 手续费,稳定币 收益为零。期间共 12 次 KKT 重新优化。
两个工具以完全相同的记账方式并行运行:
| 工具 | 行为 |
|---|---|
| Aegis(v14) Shield | 生产 KKT 配置,阈值再平衡,防守时定投存入稳定币 |
| 买入持有 | 始终 100% 投资于同一 KKT 组合,相同的定投安排和手续费 |
防守阶段是防护盾持有敞口持续低于 40%(重新部署阈值)的 连续时段。对于每次阶段退出 — 敞口重新越过 40% 的那一天 — 我们度量:
- 达到 50% 敞口的天数: 防护盾多快回到有意义的仓位
- 1 个月 / 3 个月 / 6 个月 / 12 个月的恢复参与度: 同期 窗口内防护盾权益增益除以买入持有权益增益
- 12 个月后防护盾权益是否超过买入持有权益?
3. 结果
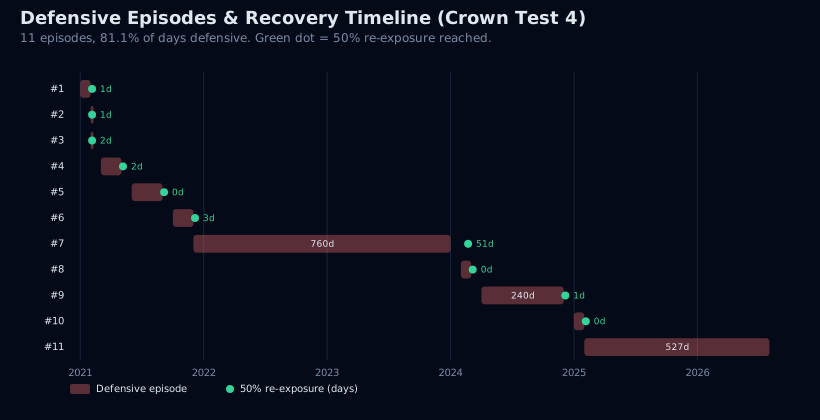
防护盾在 2,275 天中有 1,844 天(81.1%)处于防守模式。识别出 十一次独立的防守阶段:
| # | 退出日期 | 持续 | 达50%天数 | 1月 | 3月 | 6月 | 12月 | S > B&H |
|---|---|---|---|---|---|---|---|---|
| 1 | 2021-01-06 | 34天 | 1 | 37% | 26% | 35% | 29% | 否 |
| 2 | 2021-01-16 | 6天 | 1 | 39% | 25% | 38% | 29% | 否 |
| 3 | 2021-01-30 | 9天 | 2 | 48% | 24% | 35% | 33% | 否 |
| 4 | 2021-04-07 | 45天 | 2 | 22% | — | 29% | 41% | 否 |
| 5 | 2021-08-22 | 95天 | 0 | — | 24% | 307% | — | 否 |
| 6 | 2021-11-02 | 50天 | 3 | — | — | — | — | 否 |
| 7 | 2023-12-24 | 760天 | 51 | — | 28% | 36% | 28% | 否 |
| 8 | 2024-02-13 | 41天 | 0 | 25% | 37% | 40% | 32% | 否 |
| 9 | 2024-11-14 | 240天 | 1 | 22% | 38% | 172% | 59% | 否 |
| 10 | 2025-01-16 | 37天 | 0 | — | — | — | — | 否 |
| 11 | 2026-07-04 | 527天 | — | — | — | — | — | 否 |
三个突出的事实:
1. 重新进入很快。 中位数 1 天达到 50% 敞口,范围 0–51 天。 防护盾不会"把你锁在外面"。它对改善的条件几乎立即做出 反应 — 除了跨越整个 LUNA/FTX/2022 熊市的 760 天巨型阶段 (#7)。 2. 参与度很低。 在有 12 个月数据的周期中,恢复捕获中位数 为买入持有的 32% — 远低于 70% 的门槛。防护盾重新进入了, 但以降低的敞口,只捕获了上行的一小部分。 3. 防护盾从未追上。 有 12 个月数据的七个周期中没有一个是 12 个月后防护盾权益超过买入持有权益的。防守期间造成的差距 从未被完全弥合。
4. 门槛记分卡
原测试计划中的通过标准,逐字引用:
| 门槛 | 要求 | 结果 | 判定 |
|---|---|---|---|
| 12月参与度中位数 | >= 买入持有的 70% | 32% | ❌ 失败 |
| 达50%敞口天数中位数 | < 60 天 | 1 | ✅ 通过 |
| 最差单次恢复 | >= 买入持有的 40% | 28% | ❌ 失败 |
| 12月后 S > B&H | >= 1 个周期 | 0 | ❌ 失败 |
4 过 1。 唯一通过的门槛是重新进入速度 — 而且是以很大优势 通过(1 对 60)。参与度门槛也以很大差距失败。
5. 诚实的解读
1. 防护盾没有"把你锁在外面" — 从技术上说。 重新进入的 中位数是 1 天。如果唯一的问题是"防护盾是否快速回到市场?" 答案是肯定的,而且是决定性地肯定。
2. 但快速重新进入不等于快速恢复。 防护盾在 1 天内回到 50% 敞口,然后在降低的敞口停留数月。12 个月参与度中位数 32% 意味着防护盾只捕获了买入持有在复苏期收益的大约三分之一。 重新进入的速度是真实的;恢复不是。
3. 这和皇冠测试 2 是同一个故事,只是从不同角度讲的。 防护盾在 KKT 组合上 81% 的时间处于防守。当你 81% 的时间 都在降低敞口度过时,你会错过大部分上行 — 不是因为重新 进入太慢,而是因为在大部分窗口里你结构性地投资不足。
4. 防护是真实的;代价也是真实的。 防护盾把 MaxDD 从 81.5% 削减到 34.2%(测试 2)。这种防护的代价是 $30k 结果上约 $36k 的终端财富,以及 68% 的复苏上行。这笔交易值不值,是个人 风险偏好的问题;数据现在从每个角度给出了定价。
6. 测试细节
- 组合: ADA、BNB、ETH、XRP、SOL(KKT 风险平价权重)
- 权重: 180 天对数收益协方差上的 ERC,每代币上限 40%/10%, 60% 风险 / 40% USDC 结构性,每 180 天重新优化
- 窗口: 2020-04-10 至 2026-07-04(2,275 天,6.2 年)
- 起步资金: $1,000 · 定投: 每 30 天 $100(完美)
- 手续费: 每笔交易 0.1% · 稳定币收益: 0
- 防护盾: 生产
default_config,当日执行于完整组合权益 (风险 + 停泊 USDC) - 防守阈值: 持有敞口 < 40%(redeploy_thresh)
- 恢复视界: 阶段退出后 30 / 91 / 182 / 365 天
- 参与度: 同一前推窗口内防护盾权益增益 / 买入持有权益 增益;买入持有亏损时无定义
7. 可复现性
两个工具跑在同一段 6.2 年的日线收盘价上,防护盾腿使用未修改的 生产引擎。组合使用真实的 KKT 风险平价优化器(ERC + KKT 投影) 构建,而非等权 — 这与服务器上运行的完全一致。测试脚本、图表 生成器与原始结果数据存放在引擎的内部研究工具中。
这是 Aegis(v14)去杠杆防护盾五项计划皇冠测试中的第四项。测试 1(人为 因素)已发布于此处。测试 2(静态 vs 动态)已发布于此处。本次判定: 4 过 1 — 防护盾重新进入很快,但仅捕获复苏的一小部分。下一项: 测试 3,流动性执行。