市场状态尸检 — 防护盾能否在最差的市场状态中存活?
发布日期: 2026-08-07
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-07
引擎: Aegis(v14)双速 E2E — 与实盘模拟交易服务完全相同的接线(带 ADV-K2 活性筛查的 180 天 KKT 风险平价 MACRO 回路 + Aegis(v14)去杠杆防护盾)
状态: 📊 研究 — 最差市场状态的样本外压力研究,无组合晋级
1. 目标
迄今为止发布的每一项研究都在整个窗口上给防护盾打分。 悬而未决的正是批评者最先问的那个问题:在最差的那一段 — 优化器在拟合期间从未见过的崩盘市场状态 — 内部会发生什么?
本研究沿六个已命名的崩盘市场状态对冻结权重的滚动前推序列做 事后切片,并测量每一段内部防护盾相对买入持有的最大回撤。 每一个市场状态都由在它发生之前就已冻结的权重和参数打分 — 按构造即为样本外。
未改动任何参数。 所有运行均使用生产环境 default_config() 与未经修改的生产代码路径 — 滚动前推,无前视。这也是第一项 在每次再优化时都开启 ADV-K2 活性筛查 的研究,与生产服务完全一致。
2. 组合与数据
三个结构不同的长历史组合,每个都以 PAXG 为锚:
| 组合 | 代币 | 论点 |
|---|---|---|
| A 主流币 + 黄金 | BTC, ETH, XRP, XMR + PAXG | 蓝筹核心 + 黄金锚 |
| B 2019-20 代 | ETH, LINK, ATOM, DOT + PAXG | 上一周期的那一代 |
| C 雷区 | BTC, ETH, CEL + PAXG | 刻意包含一个归零的代币(Celsius) |
每个组合切出六个市场状态窗口:R1 2020 年 3 月崩盘、R2 2021 年 5 月去杠杆、R3 LUNA 传染、R4 FTX 崩盘、R5 2024 年 8 月套息 平仓、R6 2025-26 年回调。
设置:初始 $1,000,每 30 天定投 $100,每笔交易收取 10 个基点 模拟手续费,180 天优化器预热,每 180 天一次 MACRO 再优化 (每个组合 12-13 次再优化)。
数据: Yahoo Finance 日收盘价(未复权),获取于 2026-08-07; 按组合做共同日期对齐。本研究使用与早先基于 CoinGecko 的研究 不同的数据源;日收盘价口径的数字可比,但并非逐位相同。
3. 头条结果 — 分市场状态的回撤削减
每个市场状态窗口内部的最大回撤,防护盾 vs 买入持有。TWR 日收益, 剔除 DCA 现金流,rf 5%。
| 组合 | 市场状态 | 窗口 | MDD 防护盾 | MDD B&H | 削减 |
|---|---|---|---|---|---|
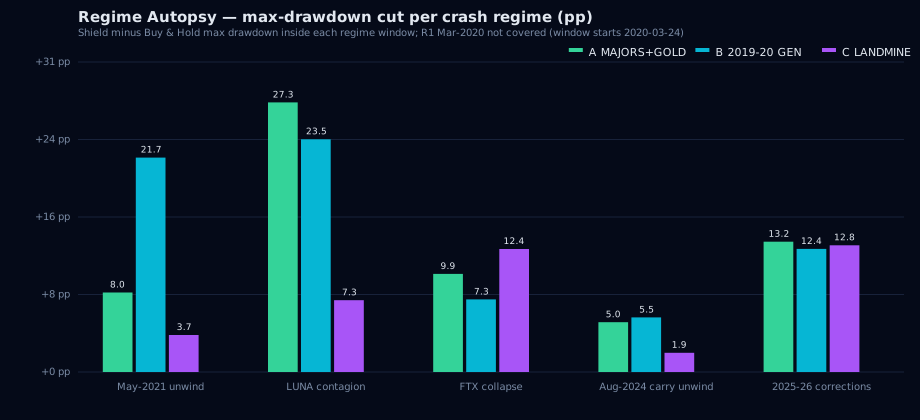
| A 主流币+黄金 | R2 2021-05 去杠杆 | 2021-04 → 2021-07 | 15.9% | 23.9% | +8.0 pp |
| A 主流币+黄金 | R3 LUNA 传染 | 2022-04 → 2022-06 | 16.8% | 44.1% | +27.3 pp |
| A 主流币+黄金 | R4 FTX 崩盘 | 2022-10 → 2023-01 | 3.3% | 13.3% | +9.9 pp |
| A 主流币+黄金 | R5 2024-08 套息平仓 | 2024-07 → 2024-09 | 12.4% | 17.5% | +5.0 pp |
| A 主流币+黄金 | R6 2025-26 回调 | 2025-01 → 2026-08 | 18.9% | 32.1% | +13.2 pp |
| B 2019-20 代 | R2 2021-05 去杠杆 | 2021-04 → 2021-07 | 19.1% | 40.8% | +21.7 pp |
| B 2019-20 代 | R3 LUNA 传染 | 2022-04 → 2022-06 | 21.3% | 44.8% | +23.5 pp |
| B 2019-20 代 | R4 FTX 崩盘 | 2022-10 → 2023-01 | 1.9% | 9.2% | +7.3 pp |
| B 2019-20 代 | R5 2024-08 套息平仓 | 2024-07 → 2024-09 | 9.5% | 15.0% | +5.5 pp |
| B 2019-20 代 | R6 2025-26 回调 | 2025-01 → 2026-08 | 22.5% | 34.9% | +12.4 pp |
| C 雷区 | R2 2021-05 去杠杆 | 2021-04 → 2021-07 | 12.1% | 15.8% | +3.7 pp |
| C 雷区 | R3 LUNA 传染 | 2022-04 → 2022-06 | 4.1% | 11.4% | +7.3 pp |
| C 雷区 | R4 FTX 崩盘 | 2022-10 → 2023-01 | 5.4% | 17.8% | +12.4 pp |
| C 雷区 | R5 2024-08 套息平仓 | 2024-07 → 2024-09 | 9.8% | 11.8% | +1.9 pp |
| C 雷区 | R6 2025-26 回调 | 2025-01 → 2026-08 | 20.1% | 32.9% | +12.8 pp |
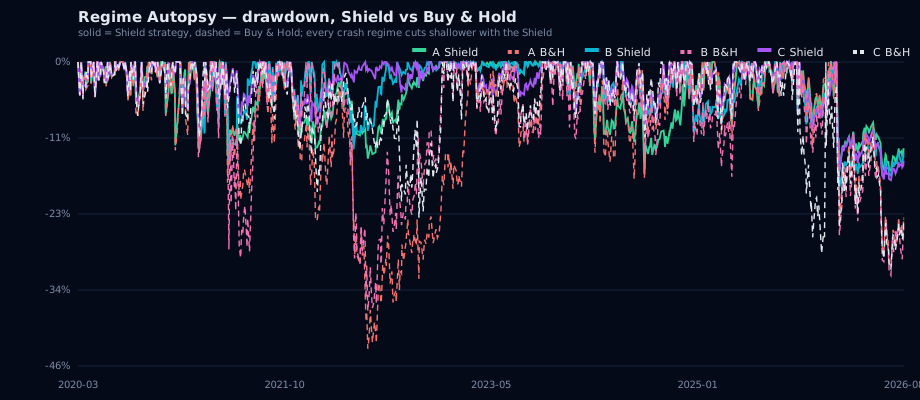
15 个被覆盖的市场状态-组合搭配中,15 个显示出正的回撤削减。 最差几段:LUNA 传染在组合 A 上被控制在 16.8% vs 44.1%, 在组合 B 上为 21.3% vs 44.8%;FTX 崩盘被削减至 3.3% vs 13.3%(A) 和 1.9% vs 9.2%(B)。
R1(2020 年 3 月崩盘)未被覆盖 — PAXG 锚加上 180 天预热 使组合 A 和 C 从 2020-03-24 才开始,即在恐慌性底部之后。 作为缺口如实报告,不隐藏。
关于组合 C 的说明:它的买入持有一列在整个窗口内包含已死亡的 CEL 代币 — 这正是该组合的用意。防护盾一侧运行着活性筛查, 它曾把 CEL 的权重归零一次(2025-08-24,见 活性筛查研究)。
4. 全窗口运行
每个组合在其完整滚动前推窗口上的表现(含预热)。
| 组合 | 窗口 | 天数 | 最终价值(防护盾 / B&H) | CAGR(S / BH) | Sharpe(S / BH) | 最大回撤(S / BH) | Calmar(S / BH) |
|---|---|---|---|---|---|---|---|
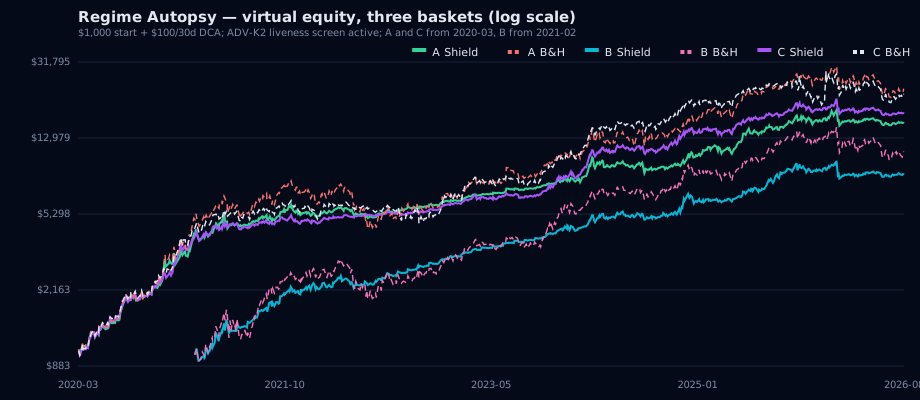
| A 主流币+黄金 | 2020-03 → 2026-08 | 2,327 | $15,650 / $23,064 | +9.7% / +16.5% | 0.20 / 0.32 | 16.9% / 43.2% | 0.57 / 0.38 |
| B 2019-20 代 | 2021-02 → 2026-08 | 1,998 | $8,555 / $11,043 | +2.2% / +7.1% | −0.12 / 0.05 | 18.9% / 37.5% | 0.12 / 0.19 |
| C 雷区 | 2020-03 → 2026-08 | 2,327 | $17,541 / $21,732 | +11.6% / +15.5% | 0.32 / 0.32 | 17.8% / 31.2% | 0.65 / 0.50 |
解读: 特征与早先每一项研究相同 — 防护盾在包含强劲牛市 段的窗口里放弃绝对收益,再把它以回撤的形式买回来。在组合 A 和 C 上,全窗口风险调整后效率提升(Calmar 0.57 vs 0.38 和 0.65 vs 0.50)。组合 B 是诚实的例外:它是三者中最弱的组合, 在 B 上全窗口的 Sharpe 和 Calmar 都偏向买入持有 — 防护盾在 B 上 的论据完全建立在上面分市场状态的回撤削减上,而不是全窗口效率。
5. 可视化
虚拟权益,三个组合在同一绝对时间轴上(对数刻度):
回撤 — 防护盾 vs 买入持有,完整历史:
分市场状态的最大回撤削减(百分点),按组合分组:
6. 跳空 vs 漂移 — 日收盘价系统能捕捉到什么
防护盾对日收盘价作出反应。同日开盘跳空是任何基于收盘价的 系统都无法捕捉的。把每个市场状态在等权风险组合(不含 PAXG) 上的回撤分解为收盘到开盘段(跳空)与开盘到收盘段(漂移):
| 市场状态 | 收盘到收盘 DD | 跳空段 | 漂移段 | 跳空占比 | 最差单日 |
|---|---|---|---|---|---|
| R2 2021-05 去杠杆 | 59.3% | 3.3% | 59.6% | 5% | −30.0% |
| R3 LUNA 传染 | 68.4% | 0.4% | 68.6% | 1% | −18.5% |
| R4 FTX 崩盘 | 33.6% | 0.2% | 33.6% | 1% | −18.4% |
| R5 2024-08 套息平仓 | 33.1% | 0.1% | 33.1% | 0% | −8.5% |
| R6 2025-26 回调 | 61.9% | 0.5% | 61.8% | 1% | −18.7% |
加密货币崩盘是漂移主导的:每个市场状态 95-100% 的伤害 展开在已见价的日内段中,日收盘价系统可以对其作出反应。 无法捕捉的残余部分集中在最差的那几天(2021 年 5 月 19 日: 等权风险组合 −30%)。
7. 注意事项(披露,不隐藏)
- R1 2020 年 3 月按设计未被覆盖(PAXG 锚 + 180 天预热 使组合从 2020-03-24 开始)。本研究对那次崩盘没有发言权。
- R6 防御占比高。 在 2025-26 窗口中,防护盾约有 40% 的日子 停泊于 USDC(组合 B 的 583 个市场状态日中有 236 天)。这与 实盘前瞻日志中可见的防御倾向相同 — 它提供保护,但也付出 参与度的代价。
- 本文替代了一份被扣下的早期草稿。 本研究的第一版没有 运行活性筛查,波动率上限曾在一个组合 C 的再优化中把已死亡 的 CEL 代币赋予 24.7% 的冻结权重,污染了结果。该缺陷已在 生产和本研究中修复 — 见活性筛查文章。 筛查在全部 38 次再优化中恰好触发了一次(CEL,2025-08-24); 组合 A 和 B 与其未筛查运行逐位一致。
- 数据源变更: 使用 Yahoo Finance(未复权收盘价)替代 CoinGecko;数字与早先研究可比,但并非完全相同。
8. 方法
1. MACRO 回路: 在过去 180 天窗口上做 KKT 风险平价优化, 每 180 天重跑一次;期间权重冻结(每个组合 12-13 次再优化)。 每次再优化后,ADV-K2 活性筛查会把连续两次再优化都未通过 每日 100 万美元过去成交量测试的代币权重归零(失败时放行, 只用过去数据)— 与生产服务中运行的是同一个筛查。 2. DAILY 回路: 每个收盘评估 Aegis(v14)去杠杆防护盾;阈值再平衡 只在目标偏离超出死区时才交易;每笔交易、DCA 买入和资金 重新部署收取 10 个基点手续费。 3. 市场状态切片: 对冻结权重的滚动前推序列沿已命名的崩盘 窗口做事后切片 — 每个市场状态都由在它之前冻结的参数打分。 切片内至少 20 天才参与评分。 4. 指标: TWR 日收益(剔除 DCA 现金流),rf 5%;最大回撤 从虚拟权益峰值起算。买入持有始终跟踪完整的原始组合构成, 包括筛查归零的代币。 5. 数据: Yahoo Finance 日收盘价(未复权),获取于 2026-08-07;跳空/漂移分解的 OHLC 来自同一数据源。 6. 代码路径: paper_trading.daily_step / macro_reoptimize 从生产服务原样导入 — 与运行公开前瞻日志的数学逐位一致。
9. 结论
- 15/15 个被覆盖的市场状态-组合搭配显示出正的样本外回撤 削减。 调节器在它从未见过的市场状态上依然成立。
- 头条最差几段:LUNA 传染 16.8% vs 44.1%(A)和 21.3% vs 44.8%(B);FTX 崩盘 3.3% vs 13.3%(A)。
- 收益代价是真实的,在每个 CAGR 列中都清晰可见:防护盾在全部 三个全窗口的绝对收益上落后于买入持有。
- 组合 B 展示了该论断的诚实边界:分市场状态的削减成立,但该 组合的全窗口风险调整后指标偏向买入持有。
- 在活性筛查开启的情况下,雷区组合是干净的 — 2025-08 之后 死代币不再携带真实权重,且该组合的全窗口 Calmar 是三者中 最高的(0.65)。
- 无组合晋级。 仅作为研究证据记录。
模拟结果 — 未使用真实资金。每一项数据均由回测根据历史价格数据 计算得出;未投入任何资金,也未下过任何订单。数据不包含滑点与 流动性影响,但每笔交易收取 0.1% 的模拟手续费。模拟表现与过往 表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。