稳健性 — 现实偏离多远,防护盾才会失效?
发布日期: 2026-08-07
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-07
引擎: Aegis(v14)双速 E2E — 与实盘模拟交易服务完全相同的接线(带 ADV-K2 活性筛查的 180 天 KKT 风险平价 MACRO 回路 + Aegis(v14)去杠杆防护盾)
状态: 📊 研究 — 参数高原 + 现实压力测试,无组合晋级
1. 目标
市场状态尸检表明防护盾在每一个已命名 的崩盘市场状态内部都守住了。怀疑者接下来问的是另一个问题: 这些参数是不是对我们恰好得到的这段历史调出来的? 一个系统 可以在市场状态层面稳健,却仍然站在一组调出来的常数的刀刃上 — 或者站在一个现实从不兑现的执行假设上(恰好按收盘价成交、 恰好支付 10 个基点)。
本研究用 129 次完整滚动前推重跑攻击这两个方向:
1. 参数高原 — 每个面向用户的旋钮围绕生产值逐一在宽网格上 移动,其余旋钮全部保持生产值。表现是断崖还是高原? 2. 现实压力 — 交易手续费从 10 到 200 个基点,防护盾决策 延迟 1 个和 2 个交易日执行。
与市场状态尸检相同的方法:生产环境 macro_reoptimize() 与 daily_step() 原样导入,ADV-K2 活性筛查 在每次再优化时开启,三个组合(A 主流币+黄金、B 2019-20 代、 C 雷区),$1,000 起始 + $100/30 天 DCA,滚动前推,无前视。 基线没有移动任何旋钮 — 本研究中的每一次基线运行都逐位 复现已发布的数字(A $15,650 / B $8,555 / C $17,541)。
防护盾常数以生产值的倍数展示;绝对常数不予公布。
2. 参数高原 — 每次只动一个旋钮
下面每个点都是一次完整的滚动前推重跑(约 6 年,12-13 次 再优化),且恰好只移动一个旋钮。琥珀色列:生产设置。
| 旋钮 | 网格 | Calmar A | Calmar B | Calmar C | 结论 |
|---|---|---|---|---|---|
| 宏观回看期 | 90-240 天 | 0.51-0.89 | -0.12-0.12 | 0.40-0.79 | 有变化,无断崖 |
| 再优化节奏 | 90-240 天 | 0.31-0.77 | -0.10-0.12 | 0.47-0.72 | 有变化,无断崖 |
| 回撤参考值 | 0.53×-2.67× | 0.49-0.62 | 0.08-0.17 | 0.58-0.70 | 保护旋钮 |
| 再平衡阈值 | 0.38×-3.13× | 0.50-0.57 | 0.06-0.14 | 0.63-0.74 | 平坦 |
| 下行窗口 | 0.50×-2.00× | 0.53-0.57 | 0.10-0.12 | 0.65-0.70 | 平坦 |
| 风险预算 | 0.70-1.00 | 0.57 | 0.12 | 0.65 | 无作用(已验证) |
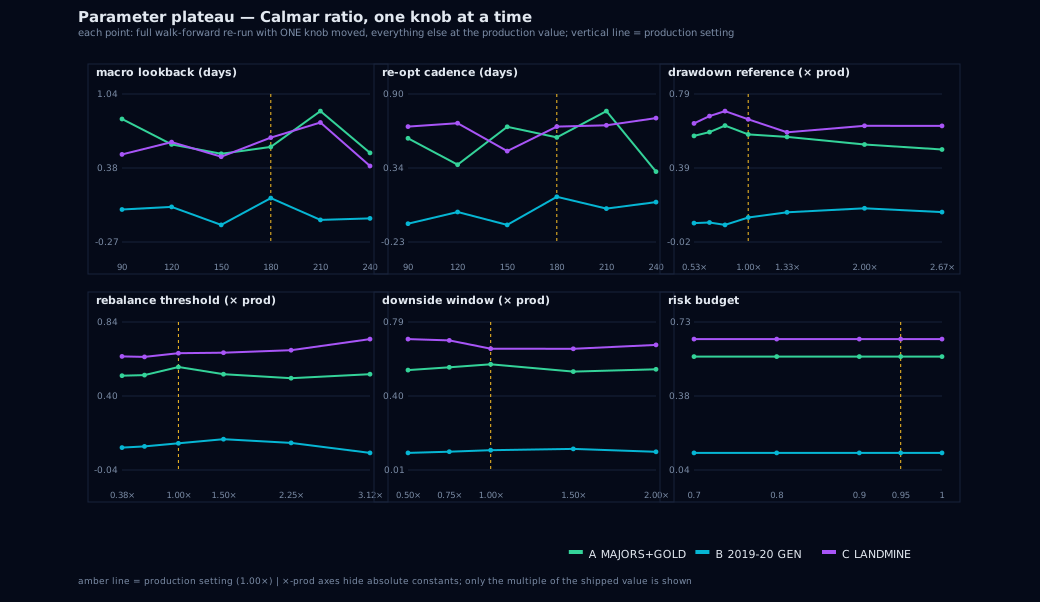
平坦的旋钮。 再平衡阈值与下行波动率窗口在整个网格上几乎 不动任何东西 — 在组合 A 上 Calmar 区间为 0.50-0.57,最大回撤 区间不到 2.4 个百分点。这是真正的高原:系统不在乎它们在测试 范围内处于哪个位置。
旋钮。 防护盾的回撤参考值表现起来完全像一个保护旋钮, 而不是一个脆弱的常数。收紧它会单调地用参与度换保护 — 在组合 A 上,全窗口最大回撤从 2.67× 时的 25.1% 移动到生产值 0.53× 时的 14.6% — 而 Calmar 在每一个点上都保持在 0.49-0.62 区间内。没有任何网格点击破了机制;这个旋钮选择的是保护多少, 而不是是否有效。
宏观旋钮。 回看期与再优化节奏产生的离散度最大(在 A 上, 仅回看期一项就让最终权益在 $14.5k-$23.3k 之间变动)。这是 诚实,不是稳健性表演:协方差窗口确实会改变哪些权重被冻结。 对本研究重要的是形状 — 组合 A 和 C 上的每个网格点都保持正的 Calmar,并留在狭窄的最大回撤区间内(A 上 16.9-18.9%)。 网格中任何地方都没有断崖。组合 B 在每一个设置下都仍是弱组合, 与市场状态尸检一致:它的全窗口案例从来就不建立在调参上。
无作用的旋钮。 风险预算旋钮缩放报告的风险敞口,但在 Aegis(v14) 记账中不应用于收益 — 网格确认这是精确成立而非近似的:五个 设置,权益精确到分都相同。我们公布这一点,因为一个看起来有 保护作用、实际只是装饰的旋钮应该被知道,而不是被假设。
3. 现实压力 — 手续费
系统中的每笔交易(防护盾再平衡、DCA 买入、分批资金重新部署) 都支付模拟手续费。网格把它从生产的 10 个基点压到该水平的 20 倍。
| 手续费 | A 最终 | A Calmar | B 最终 | B Calmar | C 最终 | C Calmar |
|---|---|---|---|---|---|---|
| 10 个基点 | $15,650 | 0.57 | $8,555 | 0.12 | $17,541 | 0.65 |
| 25 个基点 | $15,382 | 0.55 | $8,442 | 0.10 | $17,260 | 0.63 |
| 50 个基点 | $14,948 | 0.51 | $8,257 | 0.08 | $16,803 | 0.60 |
| 100 个基点 | $14,123 | 0.43 | $7,902 | 0.04 | $15,929 | 0.54 |
| 200 个基点 | $12,630 | 0.31 | $7,249 | -0.04 | $14,334 | 0.42 |
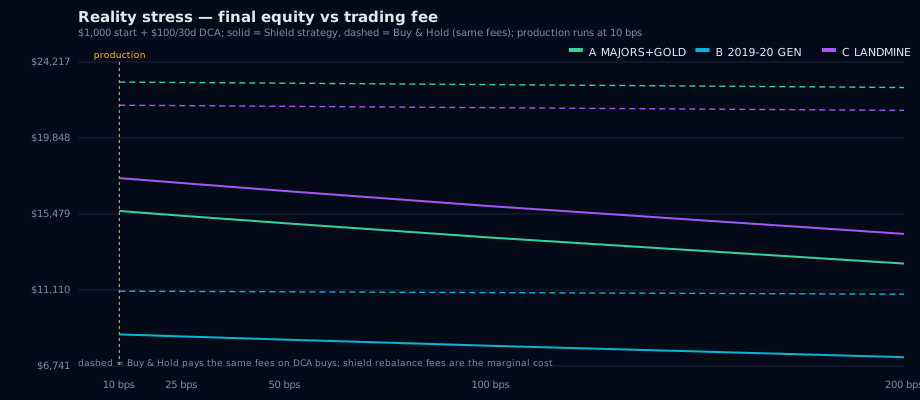
退化是平缓的且大致线性。在 100 个基点 — 比生产高一个 数量级,也高于现实的散户吃单费率 — 组合 A 和 C 的风险调整后 表现仍然不逊于大多数已发布研究中最强的数字。本已边缘的 组合 B 只在 200 个基点时才跌破零。买入持有的 DCA 买入支付相同 手续费,因此防护盾的边际成本只是再平衡换手 — 而阈值再平衡 的设计目的恰恰是压低这个换手(网格的手续费总额证实了这一点)。
4. 现实压力 — 延迟执行
每日回路在评估完同一个收盘价的防护盾后按该收盘价交易。 如果订单晚到一两天呢?防护盾的敞口决策被延迟 1 个和 2 个 交易日,其余一切 — 记账、手续费、DCA、资金重新部署 — 都 保持在生产代码路径上。
| 延迟 | A MDD | B MDD | C MDD | 买入持有(A/B/C) |
|---|---|---|---|---|
| 0 天(生产) | 16.9% | 18.9% | 17.8% | 43.2% / 37.5% / 31.2% |
| 晚 1 天 | 19.3% | 22.0% | 17.6% | 不变 |
| 晚 2 天 | 19.5% | 21.6% | 17.8% | 不变 |
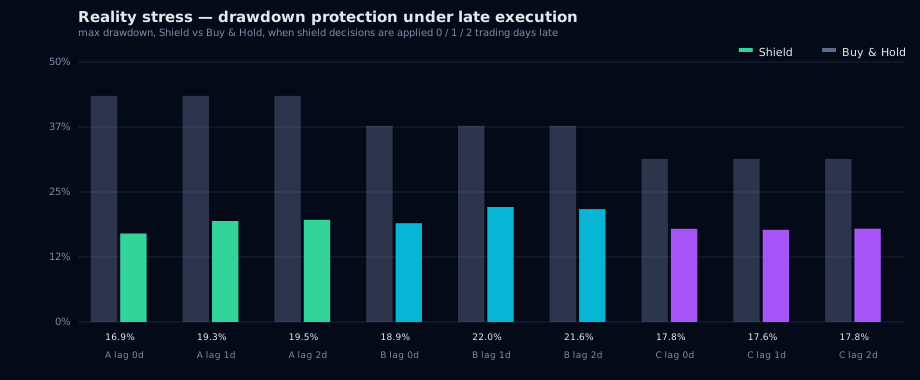
延迟执行在组合 A 和 B 上大约损失 2.4-3.1 个百分点的回撤 保护,在 C 上几乎为零 — 而保护依然很大:即使晚两天,防护盾 在组合 A 上的最大回撤是 19.5%,对买入持有的 43.2%,削减约 24 个百分点。最终权益几乎不受影响(六个格子中甚至有两个 略微上升 — 防护盾不是择时系统,所以晚到并不系统性更差, 只是稍微钝一点)。一个无法瞬时成交的日收盘价系统仍然完成了 它的工作。
5. 注意事项
- 逐一设计。 每个点恰好移动一个旋钮。网格证明不存在 单旋钮断崖,但它没有探索旋钮之间的交互;联合空间中的 敌对角落未被排除。
- 权重轮换的手续费。 与早先每一项研究一样,宏观再优化时 的权重变化不收费。因此更快的节奏看起来比实盘略便宜; 手续费压力结果正是该假设的保守补充。
- 延迟模型把防护盾的决策作为一个整体延迟,包括其内部 斜坡反馈。它是散漫程度的上界,不是订单簿模型。
- 组合 B 在整个研究中始终是诚实的例外:在每一个设置下 全窗口数字都弱。保留它,是因为一个藏起最差组合的稳健性 论断不是稳健性论断。
6. 结论
在测试空间中的任何地方都没有找到断崖。两个旋钮是真正的高原, 一个表现得像干净的保护旋钮,宏观旋钮改变水平但从不破坏机制, 手续费在远超现实的水平上让系统平缓退化,晚两天的执行保留了 几乎全部的回撤削减。防护盾已发布的结果不是建立在调出来的 常数的刀刃上,也不是建立在完美的执行上。
在历史日收盘价上含手续费模拟;此处任何内容都不构成投资建议。