机构级风险报告 — Aegis(v14)的优势能否经受 3,000 段合成历史的检验?
发布日期: 2026-08-07
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-07
引擎: Aegis(v14)双速 E2E — 与实盘模拟交易服务完全相同的接线(带 ADV-K2 活性筛查的 180 天 KKT 风险平价 MACRO 回路 + Aegis(v14)去杠杆防护盾)
状态: 📊 研究 — 蒙特卡洛统计验证,无组合晋级
1. 目标
迄今为止发布的每一项研究 — 市场状态尸检、稳健性网格、墓地试炼 — 回答的都是同一类问题:系统是否在这一段特定的历史中存活了下来? 基金和银行在配置资金之前会问下一个问题:这个优势在统计上是否 真实存在、尾部有多肥、在对"我们做了那么多测试才找到它"这件事 做修正之后它还能否存活?
本研究用标准的机构工具箱来回答,应用于本系列一贯使用的同三个 组合(A 主流币+黄金、B 2019-20 代、C 雷区):
1. 平稳分块自助法(Politis–White)— 每个组合 3,000 段成对的 合成历史,策略与买入持有由同一段重采样路径构建。 2. 通缩夏普比率(Bailey & López de Prado)— 观测到的 Sharpe 不是选择偏差假象的概率,作为找到它之前尝试过的试验次数 N 的函数(N = 1 … 500)。 3. White 现实检验 — 针对 H0: E[策略 − 买入持有] ≤ 0 的 重中心化自助法检验。 4. CVaR(95%),一个月(21 个交易日)期限,所有自助法窗口 合并计算。
与稳健性研究相同的方法:生产环境 macro_reoptimize() 与 daily_step() 原样导入,ADV-K2 活性筛查开启,$1,000 起始 + $100/30 天 DCA,滚动前推,无前视,每笔交易收取 10 个基点手续费。
两条约定,保证数字可比。 此处所有指标都是时间加权的 — 基于策略自身的日收益计算并剔除 DCA 现金流,这正是此处回撤读数 高于早先文章中账户层面数字的原因(DCA 流入会缓冲账户权益)。 买入持有基准携带相同的 DCA 计划,其买入也收取相同手续费。
2. 自助法:同一个市场的 3,000 次人生
平稳分块自助法以几何分布的块长(平均 10 天)对连续日块进行 重采样,因此每段合成路径都保留了序列相关、波动聚集与肥尾 — 正是这三个性质让独立同分布重采样在金融数据上是错的。对 3,000 段路径中的每一段,两条腿(策略与买入持有)都在完全相同的重采样 序列上评估,因此每一次对比都是成对的:策略不可能因为拿到一段 更轻松的历史而获胜。
观测值与 90% 自助法置信区间:
| 组合 | Sharpe S | Sharpe B&H | MDD S | MDD B&H | Calmar S | Calmar B&H |
|---|---|---|---|---|---|---|
| A 主流币+黄金 | 0.79 [0.10, 1.57] | 0.82 [0.12, 1.74] | 26.3% [17.1, 39.7] | 49.6% [27.1, 60.3] | 0.84 | 0.68 |
| B 2019-20 代 | −0.08 [−0.68, 0.62] | 0.19 [−0.44, 1.04] | 25.7% [19.6, 54.7] | 46.5% [33.3, 74.8] | 0.13 | 0.26 |
| C 雷区 | 1.04 [0.28, 1.92] | 0.85 [0.13, 1.74] | 24.0% [14.4, 32.7] | 39.2% [23.7, 53.5] | 1.03 | 0.81 |
策略在 3,000 段路径上胜过买入持有的概率:
| 组合 | MDD | Sharpe | Calmar | 最终价值 |
|---|---|---|---|---|
| A | 99.6% | 41.6% | 52.9% | 9.0% |
| B | 98.6% | 9.0% | 23.5% | 18.2% |
| C | 99.7% | 77.0% | 76.3% | 18.8% |
3. 站得住的:风险优势在统计上是真实的
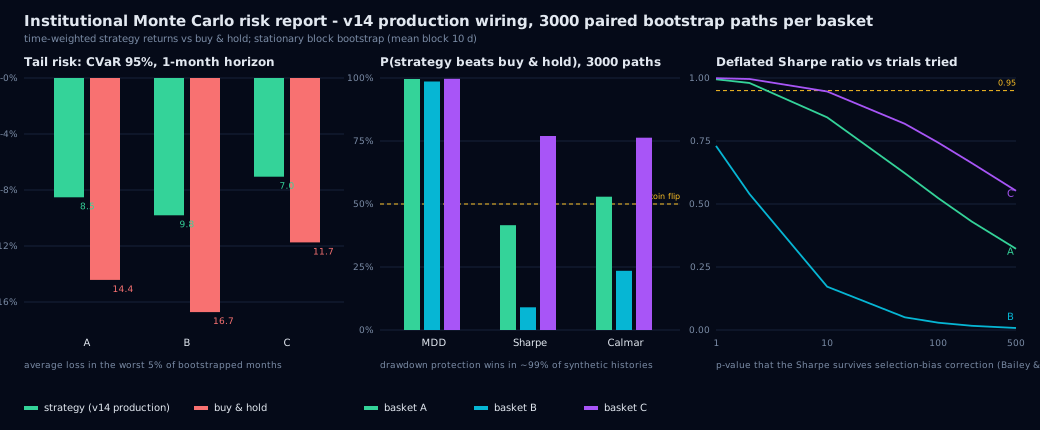
回撤削减是唯一在每一项检验中都站得住的论断。在全部 9,000 段 合成路径中,策略的最大回撤在 98.6–99.7% 的路径上低于买入 持有 — 这不是点估计而是分布层面的论断,上面的置信区间带表明 这甚至不是接近的胜负:在组合 A 上,策略 MDD 的 CI90 上限 (39.7%)低于买入持有的中位数(40.0%)。
尾部以同样的幅度更薄。在一个月期限上,CVaR(95%) — 处于最差 5% 月份条件下的平均损失 — 在 A 上为 −8.5% vs −14.4%、 B 上为 −9.8% vs −16.7%、C 上为 −7.1% vs −11.7%: 每个组合的尾部都浅了约 40%,包括所有收益类指标都失效的组合 B。 防护盾的职责描述恰恰就是这个,自助法证实它不是我们恰好经历的 那一段历史的性质。
组合 C 在每一个维度上都是最强的案例:观测 Sharpe 1.04 对买入 持有的 0.85,且在合成历史中取得更高 Sharpe 的概率为 77%。
4. 站不住的:相对买入持有的超额收益
White 现实检验在任何一个组合上都无法拒绝 H0(p = 0.51 / 0.50 / 0.52):策略相对买入持有的超额收益在统计上与零无法区分。 最终价值胜率(9–19%)从散户角度说了同样的事 — 在加密货币 暴涨的那些历史里,降险后的组合收尾低于满仓。这就是回撤削减 的代价,直白地说。
通缩夏普比率补上了选择偏差修正。如果只尝试过一种配置(N=1), A 和 C 的 Sharpe 轻松过线(0.99+)。诚实地声明本项目研究史中 尝试过许多配置会侵蚀证据:C 保持稳健(N=100 时 0.74,N=500 时 0.55),A 在 N=100 时衰减到 0.52,B 崩塌(N=100 时 0.03 — 它的 Sharpe 与调参噪音无法区分)。组合 B 依然是本系列诚实的 例外:保护强、收益弱,在我们运行过的每一项测试中都是如此。
5. 注意事项
- 自助法只对过去重采样。 它重新洗牌我们已有的市场状态; 它无法生成一段从未发生过的市场状态。真正全新的崩盘仍是 悬而未决的问题,而这正是墓地试炼 从另一侧攻击的问题。
- 块长是一个建模选择。 平均 10 天的块保留了崩盘尺度的 聚集性;块明显更短会低估尾部风险,明显更长会高估。
- 时间加权约定。 数字剔除了 DCA 现金流;早先发布的账户 层面回撤更低。两种约定都在使用它们的每一页上注明。
- 基准的买入包含 DCA 与手续费,因此对比对象是做定投的 投资者,而不是一次性买入持有者。
6. 结论
机构级的答案干净地一分为二。风险案例是真实的:更浅的回撤 与薄了约 40% 的一个月尾部,在每个组合 3,000 段合成历史的约 99% 中成立,且组合 C 的 Sharpe 经受住了慷慨的选择偏差修正。 收益案例不成立:没有任何组合显示出统计显著的相对买入持有 超额收益,我们把它发布出来而不是埋掉。这里出售的系统是风险 管理,不是 alpha — 而这项测试用数字这么说。
在历史日收盘价上含手续费模拟;此处任何内容都不构成投资建议。