三个价格源,一个策略 — 信号取决于谁告诉你价格吗?
发布日期: 2026-08-09
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-08-09
引擎: Aegis(v14)去杠杆防护盾 — 原样导入生产 evaluate_shield / backtest_modulator;日线收盘价独立取自三个公开价格源
状态: 📊 研究 — 数据源敏感性研究,未改动任何参数,未提升任何组合
1. 目标
迄今发布的每一项研究(样本外验证、 蒙特卡洛、市场状态尸检、 稳健性)都把价格序列当作地面真值。它不是 — 而且生产管线就是按"知道这一点"来构建的。三个独立 collector(聚合器、 Coinbase、Kraken)把原始日线价格推入数据管线;管线对每个代币、每个日期 先去重,再按源剔除离群值(7 天滚动窗口的 4.5 个标准差),然后取该日 各源的中位数价格,并对 ≤2 天的缺口做插值 — 策略看到的数字已经过这 一切处理。防护盾并不是盲目只读一个源 — 但前提是该代币确实被不止一个 collector 采集。第 2 节展示这个前提在哪里失效。
本研究要问的是:如果防护盾当初信任另一个源,用户得到的信号会不同吗?
我们为冻结 Aegis(v14)计划中的 8 个代币独立拉取了三个源:生产 collector 使用的 聚合器(CoinGecko),以及两个交易所原生源(Coinbase Exchange K 线、 Kraken OHLC)。
2. 覆盖范围 — 本身就是一个发现
2026-08-09 的上币情况 — 以及生产 collector 实际采集的范围(按配置):
| 代币 | 上币:聚合器 | Coinbase | Kraken | 生产 |
|---|---|---|---|---|
| ATH | ✓ | ✓ | ✓ | 单源 |
| DAG | ✓ | ✗ | ✓ | 单源 |
| EWT | ✓ | ✗ | ✓ | 单源 |
| PAXG | ✓ | ✓ | ✓ | 三源 |
| PEAQ | ✓ | ✗ | ✓ | 单源 |
| PYTH | ✓ | ✓ | ✓ | 三源 |
| TIA | ✓ | ✓ | ✓ | 三源 |
| TICS | ✓ | ✗ | ✗ | 单源 |
两个发现。第一,TICS 在任何地方都是单一来源:两家交易所都未上币, 那里的任何坏报价在构造上就不可检测。第二,更出乎意料:在生产中, 计划中 8 个代币有 5 个是单一来源。交易所 collector 只采集 TIA、PYTH、 PAXG。Kraken 也上币了 ATH、DAG、EWT、PEAQ(本研究正是用它的源比较这 四个代币),但生产 Kraken collector 并未配置采集它们 — 因此对这四个 代币,上面描述的跨源中位数只对一个输入运作,等同于只信任聚合器。
还有一条有运维分量的覆盖事实:聚合器的免费档(生产 collector 所用 — 浏览器 User-Agent、无密钥)现在被限制在 365 天历史;更深的请求返回 HTTP 401。这既限制了本研究的窗口,也会限制任何全新部署的回填深度。
3. 各源分歧有多大?
重叠日期上同日价格的成对绝对相对差。(先做一个口径修正:聚合器的 "daily"点是 UTC 00:00 快照,即前一天的收盘 — 已验证:2025-10-10 崩盘 在两个交易所记在 10-10,在该源记在 10-11。比较前所有序列已重标记为 交易所口径。)
| 源对 | 代币 | n | 中位数 | p95 | 最大 |
|---|---|---|---|---|---|
| Coinbase vs Kraken | PAXG | 458 | 0.04% | 0.22% | 0.80% |
| Coinbase vs Kraken | PYTH | 535 | 0.14% | 0.48% | 1.18% |
| Coinbase vs Kraken | TIA | 720 | 0.09% | 0.38% | 3.34% |
| Coinbase vs Kraken | ATH | 514 | 0.21% | 0.85% | 3.52% |
| 聚合器 vs 交易所 | PAXG | 364 | 0.04% | 0.26% | 1.64% |
| 聚合器 vs 交易所 | PYTH | 364 | 0.15% | 17.5% | 28.2% |
| 聚合器 vs 交易所 | ATH | 364 | 0.17% | 13.8% | 28.9% |
| 聚合器 vs 交易所 | TIA | 364 | 0.09% | 59.3% | 76.1% |
| 聚合器 vs Kraken | PEAQ | 364 | 0.27% | 23.6% | 44.9% |
| 聚合器 vs Kraken | EWT | 364 | 1.87% | 33.0% | 56.3% |
| 聚合器 vs Kraken | DAG | 270 | 3.53% | 40.2% | 50.4% |
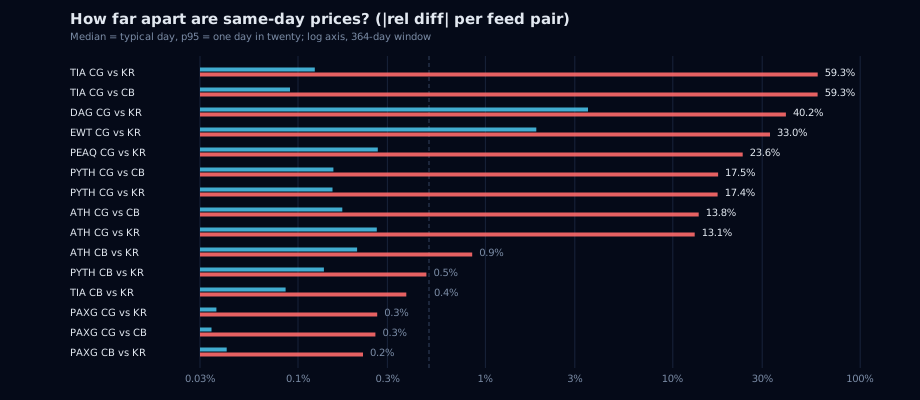
同日源分歧的中位数(蓝)与 p95(红),按代币与源对;对数轴。虚线: 0.5%,Aegis(v14)再平衡阈值。
交易所之间彼此一致。同日跨所分歧就是噪声:中位数 0.04–0.21%, p95 低于 0.9%。价格发现不是问题所在。
聚合器大体一致 — 直到它不一致。中位数分歧同样很小,但尾部巨大: p95 介于 13% 到 59%,单日最大差距达 76%。分歧不是一个宽的分布,而是 少数极端报价。第 4 节展示它们的来源。
4. 坏报价的解剖
364 天窗口内可疑的单日波动(|收益| > 30%),按源与代币计数。对聚合器, 若两个交易所都没有在当天或相邻日出现 >15% 的波动,该跳变记为无佐证 — 即坏报价,而非市场事件。
| 源 | 代币 | 跳变 | 无佐证 |
|---|---|---|---|
| 聚合器 | TIA | 17 | 15 |
| 聚合器 | TICS | 12 | 12 |
| 聚合器 | DAG | 9 | 7 |
| 聚合器 | EWT | 6 | 6 |
| 聚合器 | PEAQ | 3 | 1 |
| 聚合器 | ATH | 1 | 0 |
| 聚合器 | PYTH | 1 | 0 |
| Kraken | (6 个代币) | 11 | — |
| Coinbase | (3 个代币) | 5 | — |
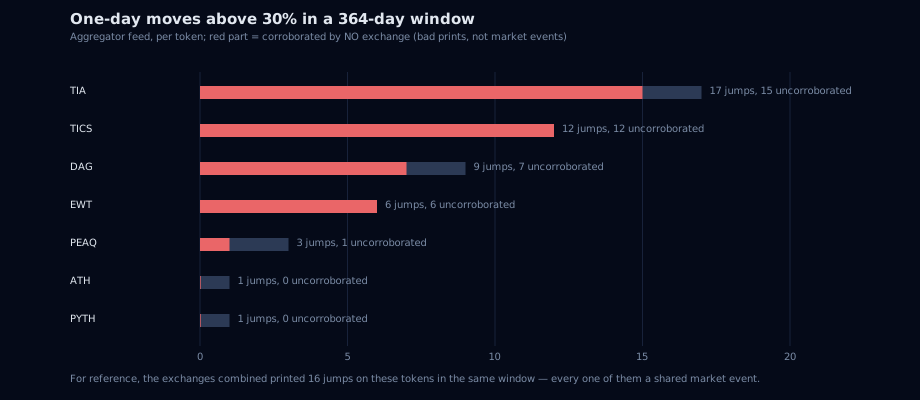
聚合器源上单日波动超 30% 的次数,按代币(灰);红色部分没有任何交易所 佐证 — 是坏报价,不是市场事件。
生产源在一年内打出了 49 次超 30% 的单日波动,其中 41 次没有任何 交易所佐证 — 例如 TIA 在数周内先后出现 +107% 与 −52%,而两个交易所 全程横盘。相比之下交易所的跳变几乎全是共享事件(2025 年 10 月的清算 级联出现在每个上币该代币的源上)。污染恰好集中在小型股计划必须持有的 薄流动性代币上。
关于它为何能进入策略:管线的离群值过滤器会按源剔除偏离 7 天滚动均值 超过 4.5 个标准差的价格 — 对蓝筹币是好筛子,但薄代币自身的波动率会抬高 局部标准差,极端报价可以存活下来。在合并有三个源的地方(TIA、PYTH、 PAXG),跨源中位数随后能吸收幸存者;在代币为单一来源的地方(第 2 节), 坏报价与防护盾之间没有任何屏障。validator 另外会标记超 50% 的波动但 不拒绝,30–50% 的波动则完全不被检查。
5. 回放 — 同一防护盾,三个源
真实 Aegis(v14)防护盾(evaluate_shield、生产常数、10 bps 手续费、阈值再平衡) 按每个源各回放一次,外加一个共识组 — 每代币取三源中位数,也就是生产 管线对 TIA/PYTH/PAXG 实际使用的同一条合并规则 — 标的为处处上币的 4 代币 子组合(权重:冻结计划重归一 — ATH 20.1%、PAXG 52.6%、PYTH 14.4%、 TIA 12.9%)。窗口:364 天,2025-08-09 → 2026-08-07。$10,000 起步 + 每 30 天 $300 DCA。
| 源 | 终值 | 最大回撤 | Sharpe | Calmar | 手续费 | 再平衡次数 |
|---|---|---|---|---|---|---|
| 聚合器(生产) | $16,481 | 14.4% | 1.31 | 1.48 | $37 | 25 |
| Coinbase | $16,580 | 14.1% | 1.35 | 1.57 | $33 | 22 |
| Kraken | $16,601 | 14.4% | 1.34 | 1.55 | $35 | 23 |
| 共识(三源中位数) | $16,600 | 14.3% | 1.34 | 1.55 | $35 | 23 |
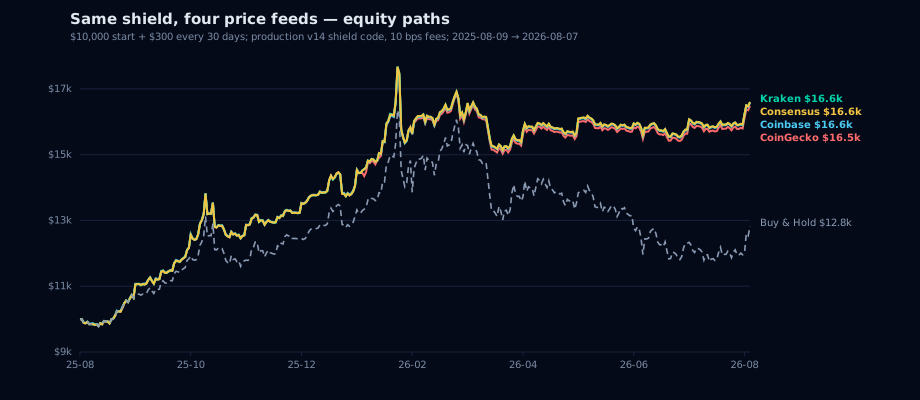
每个源组的净值,同一套防护盾代码。共识组对应生产为三源代币提供的合并 结果;仅聚合器组是五个单源代币面对的现实。灰色虚线:买入持有。
同窗口买入持有:+28.3–28.4%。
最终结果在本窗口内对源是稳健的。终值落在 0.7% 带宽内,最大回撤 落在 0.3 个百分点内。两个结构性原因:子组合由 PAXG 主导(52.6% — 本研究 中最干净的序列,每个源上都是 0 次跳变),且污染报价均值回归(+107% 报价之后跟着 −52%),对水平的净影响大体抵消。
生产源的篮子层面收益与共识偏差超 2 个百分点的天数为 0/363 — 污染真实存在,但在这些权重下停留在篮子表面之下。
6. 源确实改变信号的地方
结果等价不等于机制等价。两个通道显示出变动:
时机。防护盾暴露路径相差超 5 个百分点的天数:对 Coinbase 为 6.9%, 对 Kraken 为 5.0%;对共识为 4.7%。交易所之间:1.4%,且超 10 个百分点的 天数为零。生产源让防护盾在不同日子交易,大约每两周一次 — 坏报价拉高 回撤窗口,防护盾提前一天降险或晚一天重新进场。本窗口内净结果几乎完全 抵消;但没有保证下一个窗口也会抵消。
宏观输入。KKT 回路用同一日线序列计算已实现波动率与协方差做再优化。 各源对子组合代币的年化波动率:
| 代币 | 聚合器 | Coinbase | Kraken | 极差 |
|---|---|---|---|---|
| PAXG | 29.3% | 29.5% | 29.6% | 0.3 pp |
| ATH | 118.9% | 114.5% | 115.5% | 4.4 pp |
| PYTH | 153.5% | 141.5% | 140.9% | 12.6 pp |
| TIA | 292.9% | 106.1% | 105.4% | 187.5 pp |
生产源把 TIA 的风险估计为交易所估计的 2.8 倍 — 纯粹来自坏报价。 2026-08-08 锁定的冻结权重不受影响(它们是冻结的),但下一次宏观再优化 会读到这些被污染的波动率 — 而对五个单一来源代币(第 2 节),被污染的 波动率正是生产数据库里存放的那个值,没有第二个源能否决它。薄代币被 系统性过度惩罚,而"干净"的答案取决于你问哪个源。这就是源选择从噪声 变成隐藏参数的通道。
7. 注意事项
- 窗口:364 天(2025-08-09 → 2026-08-07),受聚合器免费档 365 天 历史上限限制。未覆盖熊市段。
- 子组合:只有 8 个计划代币中三源皆上币的 4 个。回放构造上偏黄金; 被污染的单一来源代币(DAG、EWT、PEAQ;ATH 在回放内,TICS 不在)无法 跨源回放。它们的证据改为第 4 节的污染计数。
- 研究序列 vs 生产数据库:本研究直接拉取公开 API;生产读取合并后的 数据库。对 TIA/PYTH/PAXG,共识组在同样三个源上复现了管线的合并规则 (按日取中位数)。
- 跳变阈值:30% 是启发式;真实的薄代币波动可以超过它。无佐证计数 (要求两个交易所在 ±1 天内同时沉默)是归因所用的保守口径。
- 全程无前视:每个源组运行完全相同的生产代码路径、同样的 DCA、 手续费与常数。
8. 结论
1. 交易所分歧不是风险。两个独立交易所在典型日的分歧在 ~0.1% 以内。 聚合器在中位数上与它们一致 — 风险完全活在它的尾部。 2. 生产的中位数合并在有输入的地方尽了职。共识组 — 管线对 TIA/PYTH/PAXG 使用的同一条规则 — 与交易所组的终值相差不到 $22, 四组结果全部落在 0.7% 带宽内,0/363 天的篮子层面偏差超过 2 个百分点。 3. 缺口是覆盖,不是数学。计划中 8 个代币有 5 个 — ATH、DAG、EWT、 PEAQ、TICS — 只通过聚合器进入生产数据库,尽管 Kraken 上币了其中 4 个;那里只剩下 4.5σ 离群值过滤器,而它恰恰在代币自身波动率最高的 地方最弱。 4. 两个暴露通道是时机与宏观波动率输入,都由薄代币上的单源坏报价 驱动。 5. 候选加固措施(未实施 — 防护盾参数已冻结,本研究不改动生产任何部分): 让 Kraken collector 采集 ATH、DAG、EWT、PEAQ,使现有的中位数合并获得 第二个输入。注意:只有两个源时,合并取两者中较高的价格(排序列表 的中间下标),因此完整收益需要第三个源或显式的拒绝规则。TICS 在任何 方案下都保持单一来源 — 它没有在任何别处上币 — 值得单独的合理性钳制。
诚实的总结:在中位数情形下,信号不取决于谁告诉你价格 — 管线本来就取 中位数。但三个源中有一个偶尔会说谎,谎言恰好集中在计划必须持有的代币 上,八个代币里有五个在生产中得不到第二意见,而下一次宏观再优化会把 这些谎言当作波动率读进去。