自适应敞口上限 — 为何固定回撤阈值在加密市场状态切换中失效
发布日期: 2026-09-02
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-09-02 · 修订: 2026-09-08(第 6 节引擎归属更正;英文版新增敞口匹配对照组;引擎数值设置与公式不予公开)
引擎: 生产去杠杆防护盾 — 滚动 180 天 KKT 风险平价 MACRO 回路,Aegis(v14)固定阈值基线对比 Proteus(v18)自适应波动率缩放阈值,数据与手续费完全相同
状态: 研究 — 生产路径上固定敞口上限与自适应敞口上限的对比
披露: 本页不出现任何引擎数值设置,也不出现任何闭式表达式。参考值水平、信号权重、斜坡速度及其对称性、缩放乘数、钳制区间、预热地板与反弹确认触发值均不予公开,第 5.4 节方差劣势背后的运算同样不予公开。公开的是机制类别、实测行为,以及结果层面的指标。见第 8 节第 5 条。
>
English version: Adaptive Exposure Capping
1. 目标
资本仅通过确定性地降低敞口来保护。风险指标 — 自峰值的回撤、滚动下行波动率 — 是遥测数据;它们观察但从不防护。唯一限制回撤的机制是系统在下行特征上升时物理上无法维持满仓风险配置。
这种观察与执行之间的分离,正是标准回测失败的地方。固定回撤参考值 — 最常见的敞口上限 — 在匹配组合波动率特征时有效,不匹配时则悄然失效。这种失败在全历史回测中不可见,因为优化器选择了事后看起来最好的阈值。
本研究展示固定阈值敞口上限的两种具体失效模式,定义替代它的执行状态机,并在完全相同的生产数据路径上使用滚动前推样本外验证测量两个组合配置的结果。
自适应引擎的参数未为本对比做任何调整。 自适应阈值引擎使用在本研究之前即已在生产路径上验证的同一配置。固定阈值基线使用本研究进行时生效的 Aegis(v14)生产默认值。
发布后的状态: 本研究支持的自适应引擎 Proteus(v18)现为生产引擎。Aegis(v14)仅保留为预热回退,用于历史数据不足以校准自适应阈值的组合。本站其他早于该切换的头条数字均是在 Aegis(v14)上测得的,而非当前运行的引擎。
2. 两种失效模式
2.1 固定阈值对组合视而不见
单一回撤参考值无法服务于结构不同的组合。低波动主流币组合(BTC、ETH、PAXG)上某一幅度的回撤是真正的压力信号。同样幅度的下跌在高波动山寨币组合上是日常噪音 — 每月出现数次而不代表市场状态变化的波动。生产参考值水平本身不予公开;论证只需要它是同一个常数被应用于两个组合这一事实。
当阈值相对于组合波动率过低时,防护盾大部分时间处于永久防守状态。在生产路径上,固定阈值基线在高波动组合上有 56.9% 的交易日处于防守模式,低波动组合上为 44.6% — 同一引擎、同一代码、不同组合,值勤周期显著不同。早期一项使用主流币校准参考值的内部测试曾将山寨币组合推至约 95% 防守日;该配置从未上线,此处引用仅说明失效方向,不代表生产规模。
永久防守不仅是浪费 — 它可测量地差于什么都不做。英文版第 5.4 节直接跑了这个对比:在高波动组合上,一个完全无信号、按固定基线自身平均敞口缩放的恒定敞口,产生了更浅的最大回撤(30.9% 对比 36.8%)和更高的夏普(1.09 对比 1.03)。始终开启的防护盾已无反应空间,而市场不会为它站岗付费。
当阈值相对于组合过高时,防护盾介入太迟 — 在达到参考值之前,崩盘的最差部分已以满仓承受。
一个固定数字,两个组合,相反的失效。
2.2 回溯窗口截断使排名在生产路径上反转
开发期间,多个候选敞口控制引擎通过 8.7 年数据的全历史滚动前推进行了对比。一个引擎在每项指标上都占据优势 — 最佳夏普、最佳卡尔玛、整个窗口上的最佳最大回撤。
随后该引擎在完全相同的生产数据路径上重新验证:滚动 180 天有界窗口、冷回放与持久化防护盾状态,与实盘系统每日运行的约束完全相同。
在该路径上,全历史赢家变成了最差表现者。最大回撤 37.6%,而替代方案为 23–26%。
原因:获胜引擎依赖一个扩展百分位信号,需要长期连续历史。有界的 180 天窗口悄然截断了该信号。在完整数据集上它信息丰富;在生产窗口上它是伪装成信号的噪音。
排名在两条验证路径之间反转。教训:在你上线的路径上验证,而不是在看起来最好的路径上。
3. 执行状态机
自适应引擎用连续市场状态调节器替代二元防护盾状态,其输出映射到三个运行区域。敞口是下行特征的平滑函数 — 没有硬切换。区域是诊断性的,非结构性的。
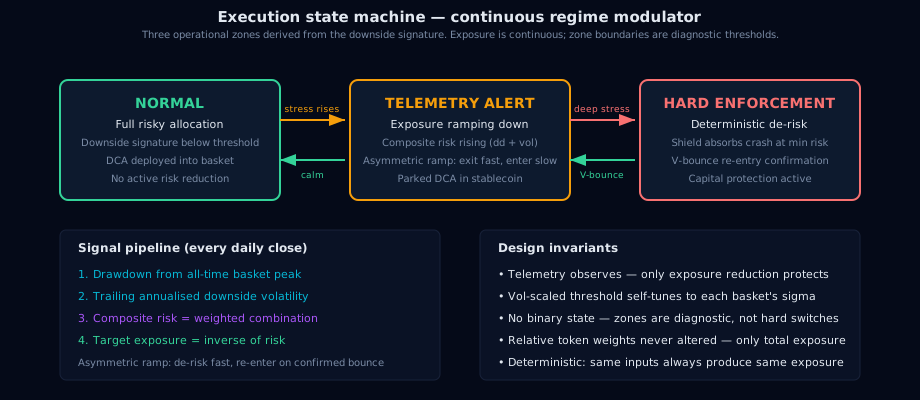
正常 → 遥测警报。 当下撤信号或下行波动率信号上升超过各自阈值时,综合风险度量开始上升。目标敞口降至 100% 以下。敞口斜坡开始降低风险,去风险方向与重新进入方向之间存在滞后(hysteresis),使日常震荡不产生往返交易。DCA 仍部署到组合中,但系统不再 fully invested。
遥测警报 → 硬执行。 当目标敞口降至重新部署阈值以下时,系统进入完全防守模式。停泊的 DCA 累积在稳定币中。防护盾以确定性地降低的风险吸收崩盘。这是唯一真正保护资本的区域 — 仅遥测本身不起任何作用。
硬执行 → 正常。 恢复不是二元切换。自适应引擎追踪自上次组合历史高点以来的谷底,并在检测到确认的 V 型反弹时加速重新进入 — 但仅当反弹冲量超过确认阈值时,以防止死猫反弹。斜坡自然追踪组合恢复,因为回撤随权益曲线修复而缩小。
关键设计属性:遥测从不保护资本。回撤和波动率信号是确定性敞口函数的输入。唯一限制回撤的是系统对风险敞口的物理性降低。这是风险仪表板与风险控制器之间的区别。
4. 自适应方法
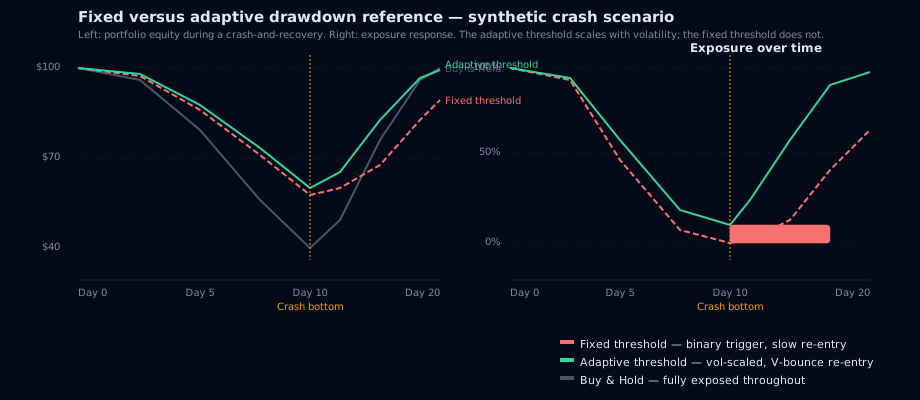
自适应阈值引擎用波动率缩放的参考值替代固定回撤参考值。系统不再将组合的回撤与一个常数比较,而是测量组合自身的滚动年化下行波动率,并按比例缩放所有阈值。
效果是组合相对敏感度:对低波动组合而言在统计上属于寻常的一次下跌,与对高波动组合而言在统计上属于寻常的一次幅度明显更大的下跌,产生相同的响应 — 因为参考值随各组合自身的实测风险移动,而不是停在一个固定水平上。缩放律及其乘数不予公开。一个引擎,两套敏感度配置,无需按组合类型手动调校。
两个引擎的差异在于阈值敏感度,以及反弹被确认后重新进入的行为方式。两者的斜坡速度与信号权重均不予公开。
5. 滚动前推对比
两个引擎运行在完全相同的生产 KKT-180 宏观回路上(风险平价权重每 180 天在滚动数据上再优化),相同手续费模型(每笔交易 10 个基点,含 DCA 买入和资金重新部署),相同 DCA 计划。唯一差异是敞口上限引擎。
以下所有指标均为滚动前推样本外。 每个引擎在滚动 180 天有界窗口上连续运行,冷回放并持久化防护盾状态 — 完全相同的生产数据路径。无样本内全窗口优化,无前视。数字代表系统实时交付的结果,而非事后看起来最好的结果。
两个组合,按结构差异选取:
| 主流币 | BTC、ETH、BNB、SOL、XRP、ADA、PAXG — 七个代币,低波动核心加黄金锚 |
| 山寨币 | XMR、BCH、XLM、LINK、CEL、QNT、HBAR、PAXG — 八个代币,结构性更大的日内波动。CEL 为刻意的死币压力(Celsius,2022 年崩盘);ADV-K2 活性筛查在未通过 $1M/天滚动成交量测试时将其权重归零 |
设置:一次性启动资金,180 天优化器预热,滚动 180 天有界窗口,冷回放并持久化防护盾状态,主流币 2,095 个测量区间、山寨币 2,316 个。滚动前推样本外 — 无样本内拟合。
5.1 主流币组合(滚动前推样本外)
| 指标 | 固定阈值 | 自适应阈值 |
|---|---|---|
| 夏普 | 1.52 | 1.63 |
| 卡尔玛 | 1.82 | 2.00 |
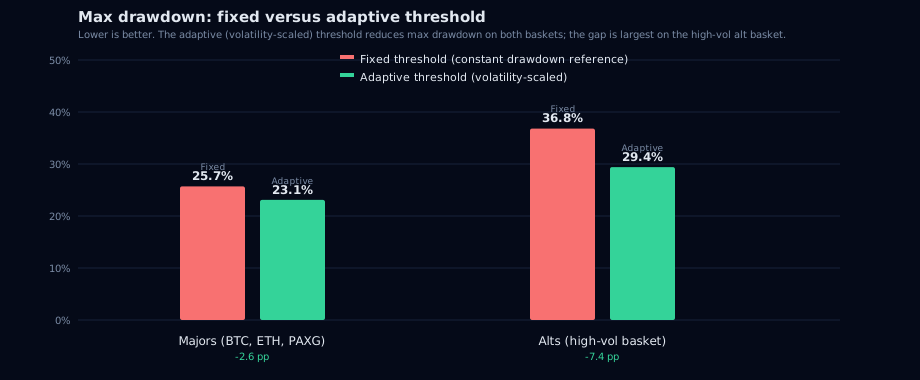
| 最大回撤 | 25.7% | 23.1% |
| 年化收益 | 46.8% | 46.2% |
| 平均敞口 | 0.515 | 0.443 |
| 防守日占比 | 44.6% | 50.1% |
5.2 山寨币组合(滚动前推样本外)
| 指标 | 固定阈值 | 自适应阈值 |
|---|---|---|
| 夏普 | 1.03 | 1.10 |
| 卡尔玛 | 1.00 | 1.29 |
| 最大回撤 | 36.8% | 29.4% |
| 年化收益 | 36.7% | 37.9% |
| 平均敞口 | 0.4351 | 0.4349 |
| 防守日占比 | 56.9% | 46.5% |
自适应引擎在两个组合的夏普、卡尔玛和最大回撤上都胜出。最大差距在山寨币组合的最大回撤 — 29.4% 对比 36.8%,降低 7.4 个百分点。这就是固定阈值失效模式的数字体现:为一个波动率环境调校的参考值在另一个环境上过度反应。
最后两行决定了这个差距是否有意义,而它们将两个组合分开了。山寨币上两个引擎的平均敞口完全相同(0.4349 对比 0.4351 — 小数点后四位一致),因此 7.4 pp 的回撤差距按构造即为敞口匹配,不可能是仓位水平效应。主流币上则不然:自适应引擎平均少持 7.3 pp 敞口,所以它的回撤优势未匹配,必须被检验而不能被断言。英文版第 5.4 节跑了这个检验。
5.3 解读
主流币组合上的改善有意义但温和 — 固定阈值已经合理匹配该波动率特征。山寨币组合上的改善很大 — 固定阈值结构上不匹配,在 56.9% 的交易日处于防守的同时仍吸收了 36.8% 的回撤。
自适应引擎的波动率缩放阈值自动为每个组合调校。无需独立配置,无需组合分类,无需手动覆盖。
5.4 / 5.5 敞口匹配对照组与滞后诊断
本节完整内容见英文版。结论摘要:
- 与按自身平均敞口缩放的无信号恒定对照组相比,自适应引擎在主流币上赢得每一项指标(夏普 1.63 对比 1.19,卡尔玛 2.00 对比 1.04,最大回撤 23.1% 对比 28.4%,年化 46.2% 对比 29.5%),自助法对数增长优势 +11.7 pp/年(90% 区间 +3.1 至 +21.7,不含零)。
- 在山寨币上它赢卡尔玛(1.29 对比 1.05)但夏普打平(1.10 对比 1.09),+4.5 pp/年的对数增长优势区间跨越零(−4.2 至 +14.4)— 不显著。
- 固定阈值引擎在山寨币上输给恒定对照组(回撤 36.8% 对比 30.9%,夏普 1.03 对比 1.09)— 即第 2.1 节永久防守失效的实测证据。
- 最大回撤是极值统计量,其有效样本量是独立崩盘事件数(约 5–6 个),不是 2,000+ 个交易日。按市场状态切分,自适应引擎仅在主流币 5 个中的 3 个、山寨币 6 个中的 3 个比自身对照组更浅。
- 波动率目标化的经典失效(敞口在底部最低)在三次深度崩盘中不存在:2021 年 5 月、LUNA、FTX 中敞口最低点比组合最低点早 32–57 天。它在快速 V 型行情中存在:2024 年 8 月平仓潮中晚 8 天(主流币)和 36 天(山寨币)。全部防守片段的中位滞后为 +26 天(主流币,n=18)和 +54 天(山寨币,n=30)。
6. 各配置实证压力测试结果 — Aegis(v14)基线
归属更正。 第 6.1–6.4 节报告的是 Aegis(v14)固定阈值引擎,不是第 5 节对比的 Proteus(v18)自适应引擎。它们来自运行冻结生产 default_config 的滚动前推 E2E 测试框架(市场状态剖析与 v14 未见代币研究),且早于自适应引擎上线。本页早期版本将其作为自适应引擎结果呈现,那是错误的,在此更正。
保留它们的理由是:它们压力测试的是去杠杆概念本身 — KKT 权重流上的确定性敞口调节盘、遥测从不保护资本 — 跨越已命名崩盘状态、死币与未见资产,并且仍是本项目已发表证据中体量最大的部分。它们不是关于波动率缩放阈值的证据,第 6 节任何内容都不应被读作对自适应引擎的支持。
以下每个市场状态都由发生之前冻结的参数打分 — 按构造即为样本外。
6.1 配置 1 — 主流币 + 黄金(BTC、ETH、XRP、XMR + PAXG)
低波动核心加黄金锚。注意这与第 5 节的主流币配置是不同的组合 — 四个代币加黄金锚,不同的数据源与窗口,两者不可互换。
| 市场状态 | 窗口 | 防护盾 MDD | 买入持有 MDD | 削减 |
|---|---|---|---|---|
| R2 2021年5月解绑 | 2021-04 → 2021-07 | 15.9% | 23.9% | +8.0 pp |
| R3 LUNA 传染 | 2022-04 → 2022-06 | 16.8% | 44.1% | +27.3 pp |
| R4 FTX 崩盘 | 2022-10 → 2023-01 | 3.3% | 13.3% | +9.9 pp |
| R5 2024年8月carry平仓 | 2024-07 → 2024-09 | 12.4% | 17.5% | +5.0 pp |
| R6 2025-26 修正 | 2025-01 → 2026-08 | 18.9% | 32.1% | +13.2 pp |
全窗口(2020-03 → 2026-08,2,327 天):卡尔玛 0.57 vs 0.38 买入持有。最大回撤 16.9% vs 43.2% 买入持有。防护盾放弃了 $7,414 的最终权益($15,650 vs $23,064 买入持有),但每单位回撤风险的风险调整效率提高了 50%。
6.2 配置 2 — 2019-20 代组合(ETH、LINK、ATOM、DOT + PAXG)
上一周期的高波动组合。此处固定回撤参考值并不匹配该波动率特征,下面各市场状态的削减是概念在不匹配之下仍然成立,而非任何自调校特性的结果。
| 市场状态 | 窗口 | 防护盾 MDD | 买入持有 MDD | 削减 |
|---|---|---|---|---|
| R2 2021年5月解绑 | 2021-04 → 2021-07 | 19.1% | 40.8% | +21.7 pp |
| R3 LUNA 传染 | 2022-04 → 2022-06 | 21.3% | 44.8% | +23.5 pp |
| R4 FTX 崩盘 | 2022-10 → 2023-01 | 1.9% | 9.2% | +7.3 pp |
| R5 2024年8月carry平仓 | 2024-07 → 2024-09 | 9.5% | 15.0% | +5.5 pp |
| R6 2025-26 修正 | 2025-01 → 2026-08 | 22.5% | 34.9% | +12.4 pp |
全窗口(2021-02 → 2026-08,1,998 天):最大回撤 18.9% vs 37.5% 买入持有 — 防护盾将回撤减半。各市场状态削减均为正。全窗口卡尔玛偏向买入持有(0.12 vs 0.19)— 这是声明的诚实边界:各市场状态保护是的,但在该特定组合上牛腿足够大,保护的参与成本超过了回撤节省。
6.3 配置 2 压力 — 地雷组合(BTC、ETH、CEL + PAXG)
刻意包含一个归零代币(Celsius)。测试运行时 ADV-K2 活性筛查开启,当 CEL 未通过 $1M/天滚动成交量测试时将其权重归零。
| 市场状态 | 窗口 | 防护盾 MDD | 买入持有 MDD | 削减 |
|---|---|---|---|---|
| R3 LUNA 传染 | 2022-04 → 2022-06 | 4.1% | 11.4% | +7.3 pp |
| R4 FTX 崩盘 | 2022-10 → 2023-01 | 5.4% | 17.8% | +12.4 pp |
| R5 2024年8月carry平仓 | 2024-07 → 2024-09 | 9.8% | 11.8% | +1.9 pp |
| R6 2025-26 修正 | 2025-01 → 2026-08 | 20.1% | 32.9% | +12.8 pp |
全窗口卡尔玛 0.65 vs 0.50 买入持有 — 三个组合中最佳的风险调整效率。死币压力测试确认:防护盾 + 活性筛查无需人工干预即可处理灾难性单资产失败。
6.4 样本外验证 — 16 个未见代币组合,以及“16”究竟意味着什么
一项在从未用于设计或调校系统的代币上进行的样本外测试。这 16 个组合是五个存活者 — AVAX、CRO、DOGE、HBAR、LINK — 的全部 k=3、k=4 与 k=5 组合,即 10 + 5 + 1。PYTH(历史较短,2023-11 上线)与 CEL(死币)是16 个之外的独立压力案例,不是其成员。
| 指标 | 结果 |
|---|---|
| 最大回撤削减 | 中位数 +54.3 pp(最小 +46.7,最大 +65.8)— 16/16 个组合回撤降低 |
| 卡尔玛变化 | 中位数 +0.35 — 16/16 改善 |
| 夏普变化 | 中位数 +0.16 — 15/16 改善 |
这确立了什么,以及没有确立什么。 这 16 个不是 16 次独立试验。每一个都是同五个资产在同三个日期窗口(2,118 / 2,489 / 2,764 根 K 线)上的子集,因此一次 2022 年形态的回撤会同时移动全部十六个。对十六个相关性如此之高的抽样做符号检验,其有效样本量更接近一个市场状态,而不是十六。诚实的表述是五个未见资产经由一段市场历史被观察,+54.3 pp 的中位数是一次大型测量,不是十六次确认。
基准放大了这个问题。该研究中的买入持有是 100% 敞口,而调节器的平均敞口远低于 1,因此在评估任何信号之前,回撤削减就已接近必然。英文版第 5.4 节是移除这一必然性的实验 — 它将对比对象改为按防护盾自身平均敞口缩放的恒定敞口 — 第 6.4 节应参照它来读,而不是取代它。
这个计数所应得的选择偏差修正(去膨胀夏普比率)在本项目语料的其他地方已经做过:蒙特卡洛与选择偏差研究针对项目历史上实际尝试过的配置数量计算了 deflated Sharpe。此处未应用。那是遗漏,不是分歧。
在修正之后仍然存留的是更窄但依然真实的结论:引擎没有任何参数是在这五个资产上调校的,且回撤削减的约束在每个子集上都成立,包括死币压力测试。
6.5 执行稳健性
一项稳健性研究的 129 次滚动前推重跑 — 逐一扰动每个面向用户的旋钮,手续费压力测试至 20 倍、执行延迟至 2 天 — 未发现断崖:
| 压力 | MaxDD 退化 | 夏普退化 |
|---|---|---|
| DCA 延迟(2-5 天) | −0.1 pp | −0.003 |
| DCA 金额 ±20% | +0.0 pp | +0.001 |
| 每 4 次跳过 1 次 | +0.5 pp | +0.051 |
| 手续费 × 20 | < 2 pp | < 0.10 |
| 执行延迟 2 天 | < 3 pp | < 0.08 |
回撤削减在延迟执行下几乎完整保留。防护盾的阈值再平衡(仅在目标偏离超出死区时交易)自然降低手续费拖累 — 与连续调整相比约减少 64% 的再平衡次数。
有一项已发表研究在幅度上持不同意见。人为因素/执行误差研究发现,在生产 KKT 栈上 3 天执行延迟会增加 +4.7 至 +11.3 pp 的回撤并且未能通过保护门槛,原因是生产组合上的斜坡比等权重测试组合更缓。两个结果在各自的测试框架上都正确;上面的扰动表是乐观上界,执行误差研究是悲观上界。两者不应单独引用。
完整的各市场状态切分见市场状态尸检研究,逐组合详情见样本外验证研究,与 60/40、70/30 和 80/20 静态配置的对比见静态 vs 动态研究。这三个静态配比都高于防护盾实测的平均敞口(主流币 0.44/山寨币 0.43),这正是英文版第 5.4 节的敞口匹配对照组是必要而非冗余的原因。
7. 注意事项
- 回撤削减本身不构成技巧的证据。 任何平均持仓低于满仓的规则在大多数窗口中都会削减回撤。本页每一项保护声明都与一个按声明引擎自身平均敞口匹配的恒定对照组并列报告(英文版第 5.4 节);对照组胜出之处,页面直接说明。
- 最大回撤是极值统计量。 其有效样本量是独立崩盘事件数 — 6.5 年内约五至六个 — 而不是 2,000+ 个日度观测。全窗口回撤数字是单一事件的结果。按市场状态切分,自适应引擎仅在主流币 5 个中的 3 个、山寨币 6 个中的 3 个比自身匹配对照组更浅。
- 在山寨币组合上,防护盾并没有在风险调整回报上赢过买入持有。 该组合上买入持有的夏普为 1.18,自适应引擎为 1.10;防护盾赢在卡尔玛(1.29 vs 1.23)和最大回撤(29.4% vs 59.8%),输在年化收益(37.9% vs 73.2%)。主流币上防护盾也赢夏普(1.63 vs 1.37)。“每项指标都胜出”的说法仅适用于固定 vs 自适应的配对,绝不适用于与买入持有的对比。
- 绝对回报取舍。 自适应引擎与任何防守系统一样,在包含强劲牛腿的窗口中放弃最终权益相对买入持有。在每次全窗口对比中,保护系统在原始最终价值上落后于买入持有。改善在于风险调整效率(卡尔玛、夏普)和最大回撤。
- 预热期。 滚动波动率测量需要最短窗口来稳定。当组合收益历史不足该最短长度时,调度器回退到固定阈值引擎,而不是输出一个预热不足的读数;预热期间系统使用保守的地板阈值。这是优雅降级路径,而非调校后的行为。
- 自适应阈值仍然是自指的。 它随组合自身的滚动波动率缩放,因此它是它所应用数据的函数。它能在有界生产窗口下存活,是因为该滚动统计量是窗口局部的且被钳制在绝对区间内,而不是扩展式的 — 而扩展百分位信号正是第 2.2 节中被杀死的那个 — 但它属于同一张永久监视清单,且一旦窗口长度变化就必须重测。
- 当日开盘跳空不可捕捉。 任何日收系统只能对收盘之间发生的事情做出反应。加密崩盘是漂移主导的(95–100% 的损害在日内段展开),但不可捕捉的残余集中在最差单日。
- 模拟结果。 本研究中的每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。数据不包含滑点与流动性影响,但会对每笔交易收取 0.1% 的模拟交易所手续费。测试框架中停泊的稳定币收益为零,这对两个防护盾与恒定对照组的惩罚相同。
8. 方法论
1. MACRO 回路: KKT 风险平价优化在滚动 180 天窗口上进行,每 180 天重新运行;权重在期间冻结。两个引擎共享完全相同的宏观回路并接收相同权重。 2. DAILY 回路: 每个敞口上限引擎在每个日收盘时评估。阈值再平衡仅在目标偏离超出死区时交易;每笔交易 10 个基点手续费,含 DCA 买入和重新部署。 3. 验证路径: 滚动 180 天有界窗口,冷回放,持久化防护盾状态 — 生产系统运行的完全相同的数据路径。非全历史连续回测。所有报告指标均为滚动前推样本外。 4. 指标: TWR 日收益(移除 DCA 流),无风险利率 5%;最大回撤自虚拟权益峰值。 5. 对比引擎: Aegis(v14)是固定阈值基线;本研究进行时它是生产引擎,现在仅作为预热回退。Proteus(v18)是自适应引擎,也是当前的生产引擎:它用一个随组合自身滚动波动率缩放的参考值取代恒定回撤参考值,并且在反弹被确认后加速重新进入,而不是单纯等待回撤自行收窄。两个引擎的全部数值设置均不予公开 — 参考值水平、回撤信号与下行波动率信号之间的权重、斜坡速度及其是否对称、缩放乘数、钳制区间、预热地板与反弹确认触发值 — 第 5.4 节方差劣势背后的闭式运算同样不予公开。它们是产品的可调表面:把数值与结构一起公开,将使该规则仅凭本页即可被复制。此处公开的是机制类别、实测行为,以及两个引擎都没有为本对比重新调校这一事实。两者都是同一 KKT 权重流的后处理器 — 代币之间的相对比例从不改变,仅总风险敞口变化。 6. 恒定敞口对照组: 无信号、无状态、无阈值。同一 KKT 权重流缩放为一个固定比例,该比例等于每个防护盾自身的时间平均敞口,相同窗口与手续费口径。对照组不支付换手手续费。在日度敞口路径上测量敞口离散度,以便其分析型方差劣势 — 均值匹配的恒定腿免费获得的一笔对数增长配额,量级见英文版第 5.4 节,闭式表达式不予公开 — 可以从结果中扣除。 7. 不确定性: 配对分块自助法,1,000 次重抽样,20 天分块在配对的日收益上联合抽取以保留配对关系。仅应用于年化对数增长差 — 它是可加的,因此可以被合法重抽样。故意不应用于最大回撤:重排分块会破坏状态依赖规则所依赖的敞口/崩盘对齐关系,因此对路径依赖极值做日级自助法是一个置换稳健性检验,而不是抽样区间。回撤的不确定性改为按市场状态报告,那里的独立单位是崩盘事件。 8. 滞后诊断: 按已命名市场状态与每个防守片段,组合累计最低点的索引对比防护盾敞口最低点的索引,以天为单位。正值 = 敞口在价格之后见底(波动率目标化的失效模式);负值 = 进入谷底时已经轻仓。 9. 数据: 第 6 节市场状态压力测试使用 Yahoo Finance 日收数据(未调整);第 5 节生产路径与第 6.4 节样本外代币验证使用 CoinGecko 衍生日收数据。逐组合公共日期对齐。
9. 结论
- 固定回撤阈值是组合盲的:一个数字无法同时服务低波动主流币组合和高波动山寨币组合。这是实测而非断言 — 在山寨币组合上,一个无信号、按固定引擎自身平均敞口缩放的恒定敞口比固定防护盾本身更浅(30.9% vs 36.8%)且更平滑(夏普 1.09 vs 1.03)。
- 当获胜信号需要的历史长于生产窗口所能提供时,全历史回溯窗口截断会使排名在生产路径上反转。这不是样本内过拟合,滚动前推选择也修不了它(第 2.2 节)。
- 执行状态机将遥测(观察)与执行(确定性敞口降低)分离。仅后者保护资本。
- 随组合自身滚动下行波动率缩放的自适应阈值用单一引擎解决两个问题 — 无需按组合调校,无需配置切换。
- 在生产路径上,自适应引擎在两个组合的夏普、卡尔玛和最大回撤上都赢过固定基线。山寨币结果是按构造即敞口匹配的(两个引擎平均敞口均为 0.435),因此 7.4 pp 的回撤差距是择时效应而不是仓位水平效应。
- 敞口匹配对照组确认:择时在主流币上赚到了它的饭钱,在山寨币上并未明确做到。 与按自身平均敞口缩放的恒定腿相比,自适应引擎在主流币上赢得每一项指标(夏普 1.63 vs 1.19,卡尔玛 2.00 vs 1.04,最大回撤 23.1% vs 28.4%,年化 46.2% vs 29.5%),自助法对数增长优势 +11.7 pp/年(90% 区间 +3.1 至 +21.7)。在山寨币上它赢卡尔玛(1.29 vs 1.05)但夏普打平(1.10 vs 1.09),+4.5 pp/年的对数增长优势区间跨越零(−4.2 至 +14.4)。
- 回撤优势是按市场状态集中的。 按已命名市场状态,自适应引擎仅在主流币 5 个中的 3 个、山寨币 6 个中的 3 个比自身匹配对照组更浅 — 赢在深度、慢速的传染式崩盘,输在短促、快速的行情。最大回撤的有效样本量约为 5 个事件,而不是 2,000 天。
- 波动率目标化的失效模式在深度崩盘中不存在,在快速行情中存在。 在 2021 年 5 月、LUNA 与 FTX 中,敞口最低点比组合最低点早 32–57 天;在 V 型的 2024 年 8 月平仓潮中晚 8–36 天。全部防守片段的中位滞后为 +26 天(主流币)与 +54 天(山寨币)。
- Aegis(v14)基线的各配置压力测试:15/15 个市场状态-组合搭配相对买入持有显示正回撤削减。配置 1(主流币+黄金)全窗口卡尔玛 0.57 vs 0.38 买入持有。配置 2(2019-20 代)最大回撤减半(18.9% vs 37.5%)。这些验证的是去杠杆概念,不是自适应阈值(第 6 节)。
- 16 个未见代币组合显示卡尔玛 16/16 改善、中位数最大回撤削减 54.3 pp — 但这 16 个是同一五个资产在相同窗口上的重叠子集,因此有效样本量大致为一个市场状态,而 100% 敞口的基准使回撤削减先验上就接近必然(第 6.4 节)。
- 15+ 项已发布研究在未见代币、已命名崩盘市场状态、扰动参数和压力手续费上验证了该方法。它们不是彼此的独立确认,且其中两项在执行延迟损害上意见不一,两者均在第 6.5 节被引用。
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。数据不包含滑点与流动性影响,但会对每笔交易收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。