AQMath 如何解决加密市场的真实问题 — 与买入持有一次对照实测
发布日期: 2026-09-21
模拟结果 — 未使用真实资金。以下每一项数据均由回测根据历史价格数据计算得出。未投入任何资金,也未下过任何订单。回测是在完全知晓该时段结果的前提下把策略套用于过去,且数据不包含滑点与流动性影响,但会对每次再平衡、DCA 买入和资金重新部署收取 0.1% 的模拟交易所手续费。模拟表现与过往表现不能可靠地预示未来结果。AQMath 是软件,不是投资建议。
日期: 2026-09-21
引擎: Proteus(v18)生产宏观回路 — 180 天 KKT 风险平价权重器 + 波动率缩放的去杠杆防护盾,以未经修改的 default_config() 运行
状态: 📊 研究 — 在生产路径上实测。这是风险控制结论,不是收益主张。
1. 四个问题,以及诚实的前提
加密市场对组合做了四件"买入持有"解决不了的事:
1. 它会剧烈崩盘。 一篮子主流币可能在单次回撤中跌去大半,并用数年时间才恢复。 2. 它难以定仓位。 八个波动性天差地别的资产并不是"每个 1/8"能解决的;朴素等权会让最不稳定的币主导风险。 3. 它惩罚犹豫与恐慌。 人受到的大部分伤害是行为性的 — 卖在谷底、僵在顶部、错过买入。 4. 代币会死亡。 一个悄悄消失的名字,若无人看管,可能连续数月保持真实配置。
AQMath 的答案是:冻结的 180 天 KKT 风险平价权重(问题 2)、每日波动率缩放的去杠杆防护盾(问题 1)、有纪律的定投与再平衡节奏(问题 3),以及 — 在专门的活性筛查研究中详述 — 一个活跃度过滤器(问题 4)。
把前提写在最前面,让下面的表格无法被误读: AQMath 不是一台收益机器。它的风险报告已经证明,相对买入持有的超额收益在统计上为零;而回撤削减在 98.6–99.7% 的合成历史中获胜。以下每一项测试都在同一个真实组合上重述这一点:赢在你所能存活的下跌幅度,代价是让出一部分上行。
2. 测试方法
一个组合、一套定投计划、一种手续费、未经修改的生产代码路径 — compute_equal_weight_returns → compute_macro_weights → apply_macro_weights → simulate_v18。没有任何参数针对该数据调优。
| 代币 | 角色 |
|---|---|
| BTC、ETH | 高流动性主流币 |
| SOL | 较年轻、高贝塔的大市值币 |
| XRP、ADA、LINK、DOGE | 大市值币 |
| PAXG | 代币化黄金 — 组合内的低波动锚 |
| CEL | 仅在第 6 节加入 — 2022 年崩塌,用作死代币探针 |
- 组合: 8 个资产 — 一个多元化组合(黄金锚 + 高贝塔 SOL + 主流币),重叠窗口 2020-04-10 → 2026-07-04(2,275 天,6.23 年),12 次 MACRO 再优化,横跨 2021 年的冲高与 2022 年的崩塌。
- 资金: 起始 $10,000 + 每 30 天 $300 定投(两侧均投入 $32,500),每笔交易、定投买入与再部署收取 0.1% 模拟手续费。
- 基准: 在完全相同的组合与完全相同的定投流上运行的买入持有 + 定投参照,因此唯一差异是策略本身。
- 数据: 来自本地刷新(2026-07)的 CoinGecko 日线收盘;重叠窗口由最年轻的代币(SOL,自 2020-04 起)决定,从而保留了 2022 年熊市。仍是经过幸存者偏差筛选的大市值币 — 见第 7 节。
3. 问题 1 — 崩盘与回撤控制
| 指标 | AQMath(Proteus v18) | 买入持有 + 定投 |
|---|---|---|
| 终值 | $182,068 | $551,637 |
| 总投入 | $32,500 | $32,500 |
| 增长倍数 | 5.6× | 17.0× |
| 年化收益 CAGR | +31.9% | +57.6% |
| 最大回撤 | 27.1% | 57.3% |
| 夏普(rf 5%) | 0.78 | 0.89 |
| 卡玛 Calmar | 1.18 | 1.00 |
| 防守天数 | 1,519(67%) | — |
| 平均风险敞口 | 43% | 100% |
| 交易手续费 | $4,454 | — |
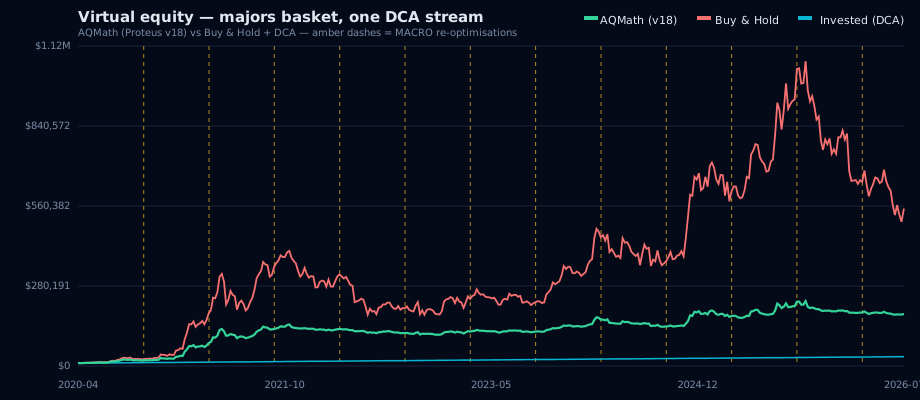
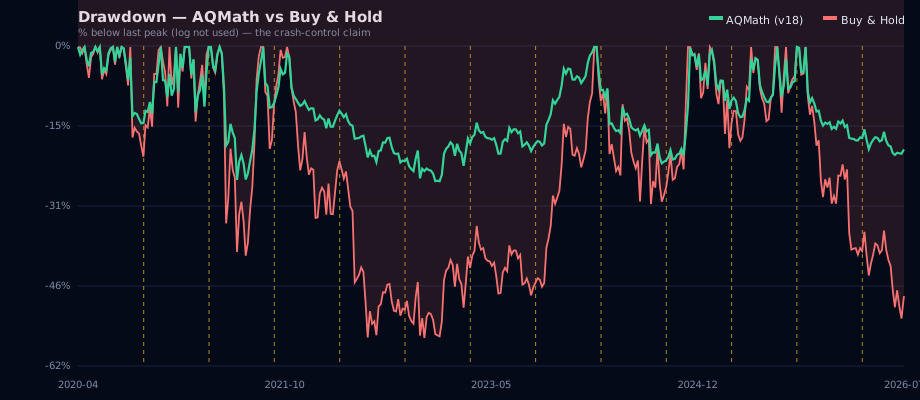
解读: 整个论点浓缩在这一行里。AQMath 把最深跌幅从 57.3% 压到 27.1% — 削减 30 个百分点 — 大致将持有者必须熬过的那个深坑砍半。它做到的方式是把平均 市场敞口压到只有 43%,并在以回撤衡量的指标上获胜(卡玛 1.18 对 1.00)。它在此 并不在原始夏普上获胜(0.78 对 0.89):在一个由 2020–21 年飙升主导的窗口里, 买入持有的满仓敞口搭上了一条更平滑的上行曲线,而 AQMath 在风险敞口中的进进出出 加上了自己的方差。而这份保护是以绝对美元付出的代价 — 买入持有终值 $552k, AQMath 为 $182k。满仓持有在收益与夏普上胜出、在崩盘的幅度上落败 — 正是 第 1 节所承诺的那笔取舍。
较早的 Aegis(v14)防护盾在同一组合、同一路径上削减得略深一点 — 最大回撤 24.9%、 卡玛 1.32 — 鉴于 v18 才是现役引擎,这是一个公允的说明:v18 相对 v14 的优势是在 182 个未见组合上测得的小幅、如实标注的改进(样本外验证), 而在这个特定组合上,v14 更慢的再冒险恰好略微更契合该窗口。
虚拟权益 — AQMath 对买入持有 + 定投(定投流相同,琥珀色虚线 = 排定的 MACRO 再优化):
回撤 — 57.3% 的深坑 对 27.1% 的浅坑:
4. 问题 2 — 风险平衡的配置(KKT 对等权)
剥掉防护盾、各用一笔 $1 买入并持有每种权重,就能单独隔离配置层本身。在这个 多元化组合上,KKT 权重器不再是误差范围内的数字 — 它在全部四项指标上都获胜:
| 指标 | KKT 风险平价 | 等权(1/8) |
|---|---|---|
| 终值(每 $1) | $45.67 | $37.86 |
| 年化收益 CAGR | +84.7% | +79.2% |
| 最大回撤 | 58.0% | 76.3% |
| 夏普 | 1.34 | 1.06 |
| 卡玛 | 1.46 | 1.04 |
仅凭权重(在任何防护盾之前)就带来 18.3 个百分点的回撤削减和更高的终值。 它终于显露锋芒的原因是,这个目标并非伪装成公式的东西:最后一次再优化的冻结 KKT 权重范围从 0% 到 29.2%,与平坦的 12.5% 相去甚远:
| 资产 | PAXG | BTC | XRP | LINK | ETH | ADA | SOL | DOGE |
|---|---|---|---|---|---|---|---|---|
| KKT 权重 | 29.2% | 18.7% | 17.3% | 10.8% | 9.5% | 7.6% | 7.0% | 0.0% |
黄金锚 PAXG — 账中波动最低的名字 — 被上调至 29.2%,是其等权配置的两倍多; 而 meme 币 DOGE 被赋予零权重,高贝塔的 SOL 被削减到区区 7%。这正是风险平价 在做组合构建:倚重稳健资产、拒绝摆动大的那个。等权篮子做不到 — 按定义它把 DOGE 和 PAXG 都拿在同样的 12.5%。(“优化器拒绝高风险名字”这一模式在 E2E TIA/QNT 研究中亦有体现。)
5. 问题 3 — 纪律(再平衡 + 定投)
AQMath 是一个仅信号型再平衡器:它从不替你交易,所以所谓纪律是你遵循的节奏, 而非自动机器人。设计把两项行为性修正直接嵌进了协议:
- 两侧同一定投: 窗口内 75 笔排定的 $300 买入,每笔收 0.1% 手续费 — 基准不是稻草人,而是被忠实执行的定期定额投资。
- 301 次阈值再平衡与 67% 的防守天数:当防护盾转入现金,新定投停在 USDC, 在重新冒险时作为一整批再部署,于是这套例行程序继续运转,而不会在回撤中僵住。
行为层面的论证已发表:定投抖动最多损失 0.5 个百分点的最大回撤,且只有当日执行能通过 (人为因素压力测试);而在 30 个模拟的人里,没有一个守住静态 60/40 计划 — 每人投降 3–5 次(静态 vs 动态)。本研究不是对人类行为的新测试; 它是压力测试所奖励的那套机械节奏。
6. 问题 4 — 死代币安全
把 Celsius(CEL)加入同一组合 — 相同的重叠窗口 2020-04-10 → 2026-07-04(6.23 年), 一路穿过 2021 年的顶点与 2022 年的崩塌:
| 指标 | AQMath(Proteus v18) | 买入持有 + 定投 |
|---|---|---|
| 终值 | $357,888 | $978,839 |
| 最大回撤 | 32.1% | 68.6% |
| 夏普 | 1.16 | 1.03 |
| 卡玛 | 1.46 | 1.06 |
即便账里有一个正在崩塌的资产,防护盾仍把回撤守在 32.1% 对 68.6%(−36.5 个百分点), 且在此窗口它还在夏普与卡玛双双获胜 — CEL 收盘时大约只有其首日价格的六分之一。 这次运行仍诚实地复现了缺陷:在 CEL 进入组合的第一年,冻结的 KKT 回路一度给它 12.2% 的权重(第 180 天),直到崩塌才归零,因为一张退市的图表在纯价格方差目标 眼里可能显得低波动。这正是活性筛查研究复现并以 ADV-K2 上限归零过滤器修复的死代币权重缺陷,也是墓地试炼里的慢死 vs 快死归因。 原始宏观回路有所帮助;真正堵上缺口的是已上线的筛查。
7. 本文不主张什么
- 不是收益优势。 在此窗口,买入持有的绝对终值高得多;AQMath 的主张是回撤与 风险调整的存活,与 mc-risk 中统计上为零的超额收益一致。
- 一段较友好的窗口、一个较软的组合。 2020–2026 的大市值币经过幸存者筛选,且此 组合刻意纳入黄金锚(PAXG)加多元化配置,而非全加密的最大贝塔账 — 于是两侧的起始 回撤都低于纯加密组合。比较依然公平,因为 AQMath 与基准持有相同的八个名字;正因 这段牛市强劲,保护才显得昂贵。同一套机械真正的用武之地是 regime-autopsy 里的崩盘状态削减。
- 模拟、单一组合、一种定投设置。 无滑点或流动性,0.1% 手续费,一个 8 资产组合。 参数稳健性是另一项研究(129 次滚动前推重跑)。
8. 可复现性
生产路径,default_config()(风险预算 0.95、10 bps 手续费、180 天 MACRO 间隔与回看)。 脚本未经修改地导入 compute_equal_weight_returns、compute_macro_weights、 apply_macro_weights、simulate_v18 与 calc_metrics,并直接从所得权益/回撤数组写出两张 SVG:
`` python scratch/crypto_problems_bench_2026.py ``
组合、定投与手续费预设位于脚本顶部。该脚本是一个被 git 忽略的分析文件,绝不被 main.py 导入。
模拟结果 — 未使用真实资金。每一项数字都由回测根据历史价格数据计算得出;未投入任何资金,也未下过任何订单。 数字不包含滑点与流动性影响,但会对每笔交易收取 0.1% 的模拟手续费。模拟表现与过往表现不能可靠地预示未来结果。 AQMath 是软件,不是投资建议。